第三方支付是什么?和网银转账有什么区别?
日期:2026-10-28 17:43:10 / 人气:
开店收款、网上购物、给朋友转钱,钱从一个账户到另一个账户,看起来都是转账,背后走的路却可能完全不同。很多商户刚做生意时都有过这个疑问:收银台上摆的收款码,和手机银行里的网银转账,到底是不是一回事?为什么扫码付钱几乎没有感觉,网银转账却要输账号、选银行?如果概念一直混着用,选收款工具的时候就容易凭感觉做决定,后面在费率、到账、合规上吃了亏也说不清原因。这篇文章把第三方支付和网银转账的区别讲清楚,帮助你按自己的场景选对工具。
一、第三方支付到底是什么
第三方支付指的是获得中国人民银行《支付业务许可证》、在批准范围内从事支付业务的机构提供的服务。它的角色类似一个中间平台:一头连着消费者的手机钱包或银行卡,一头连着商户的收款入口,再通过银行体系完成资金清算。你在手机里熟悉的钱包类应用、实体店扫码收款用的商户码牌和商户后台,背后大多是这类持牌机构在提供服务。它的本质不是银行,而是受监管的支付服务机构,客户资金通过银行存管和清算,机构不能挪作他用。理解这一点很重要:选择第三方支付,本质上是把收款这件事委托给一家持牌机构去处理,而不是把钱交给某个私人账户,更不是交给来路不明的所谓通道。这些持牌机构接受监管部门的持续检查,业务范围、资金存管、系统运行都有明确要求,选择它们本质上是选择一套规范的资金服务体系。
二、网银转账又是怎么回事
网银转账的主体是银行。你在手机银行或网上银行上做转账,本质是从你本人在银行开立的账户里,直接把钱划到对方在银行开立的账户里,全程由银行受理、记账和清算。网银转账最常见的用途是账户之间的资金划转,比如个人之间还钱、企业对公付款、归还贷款。它有两个鲜明特点:一是汇款人和收款人通常都是账户实名本人,身份关系清晰;二是资金不经过任何中间平台,银行账上一笔一笔记得清清楚楚。所以网银转账更像一条直达的管道,适合明确双方身份、金额较大的资金往来,而不适合高频零散的经营收款场景。
三、资金路径上的核心区别
把两者的资金路径画出来,差别最直观。网银转账是直线:付款人账户到收款人账户,在银行系统内直接完成,不经过第三方。第三方支付是折线:消费者付款后,资金先进入支付机构对应的备付金集中存管体系,再由机构按约定周期与银行清算,最终划转到商户绑定的结算账户。正因为路径多了一环,商户收款不会像个人转账那样立刻在自己银行卡里看到钱,而是先在商户后台看到交易记录,再等结算到账。这也是很多新商户疑惑为什么收了钱却不能马上提现的根本原因,并不是钱丢了,而是结算流程还在进行中。理解这条路径,商户对账时心里就有底:交易记录是消费端的确认,结算到账是资金端的落地,两个节点都清楚,收款就不会糊里糊涂。
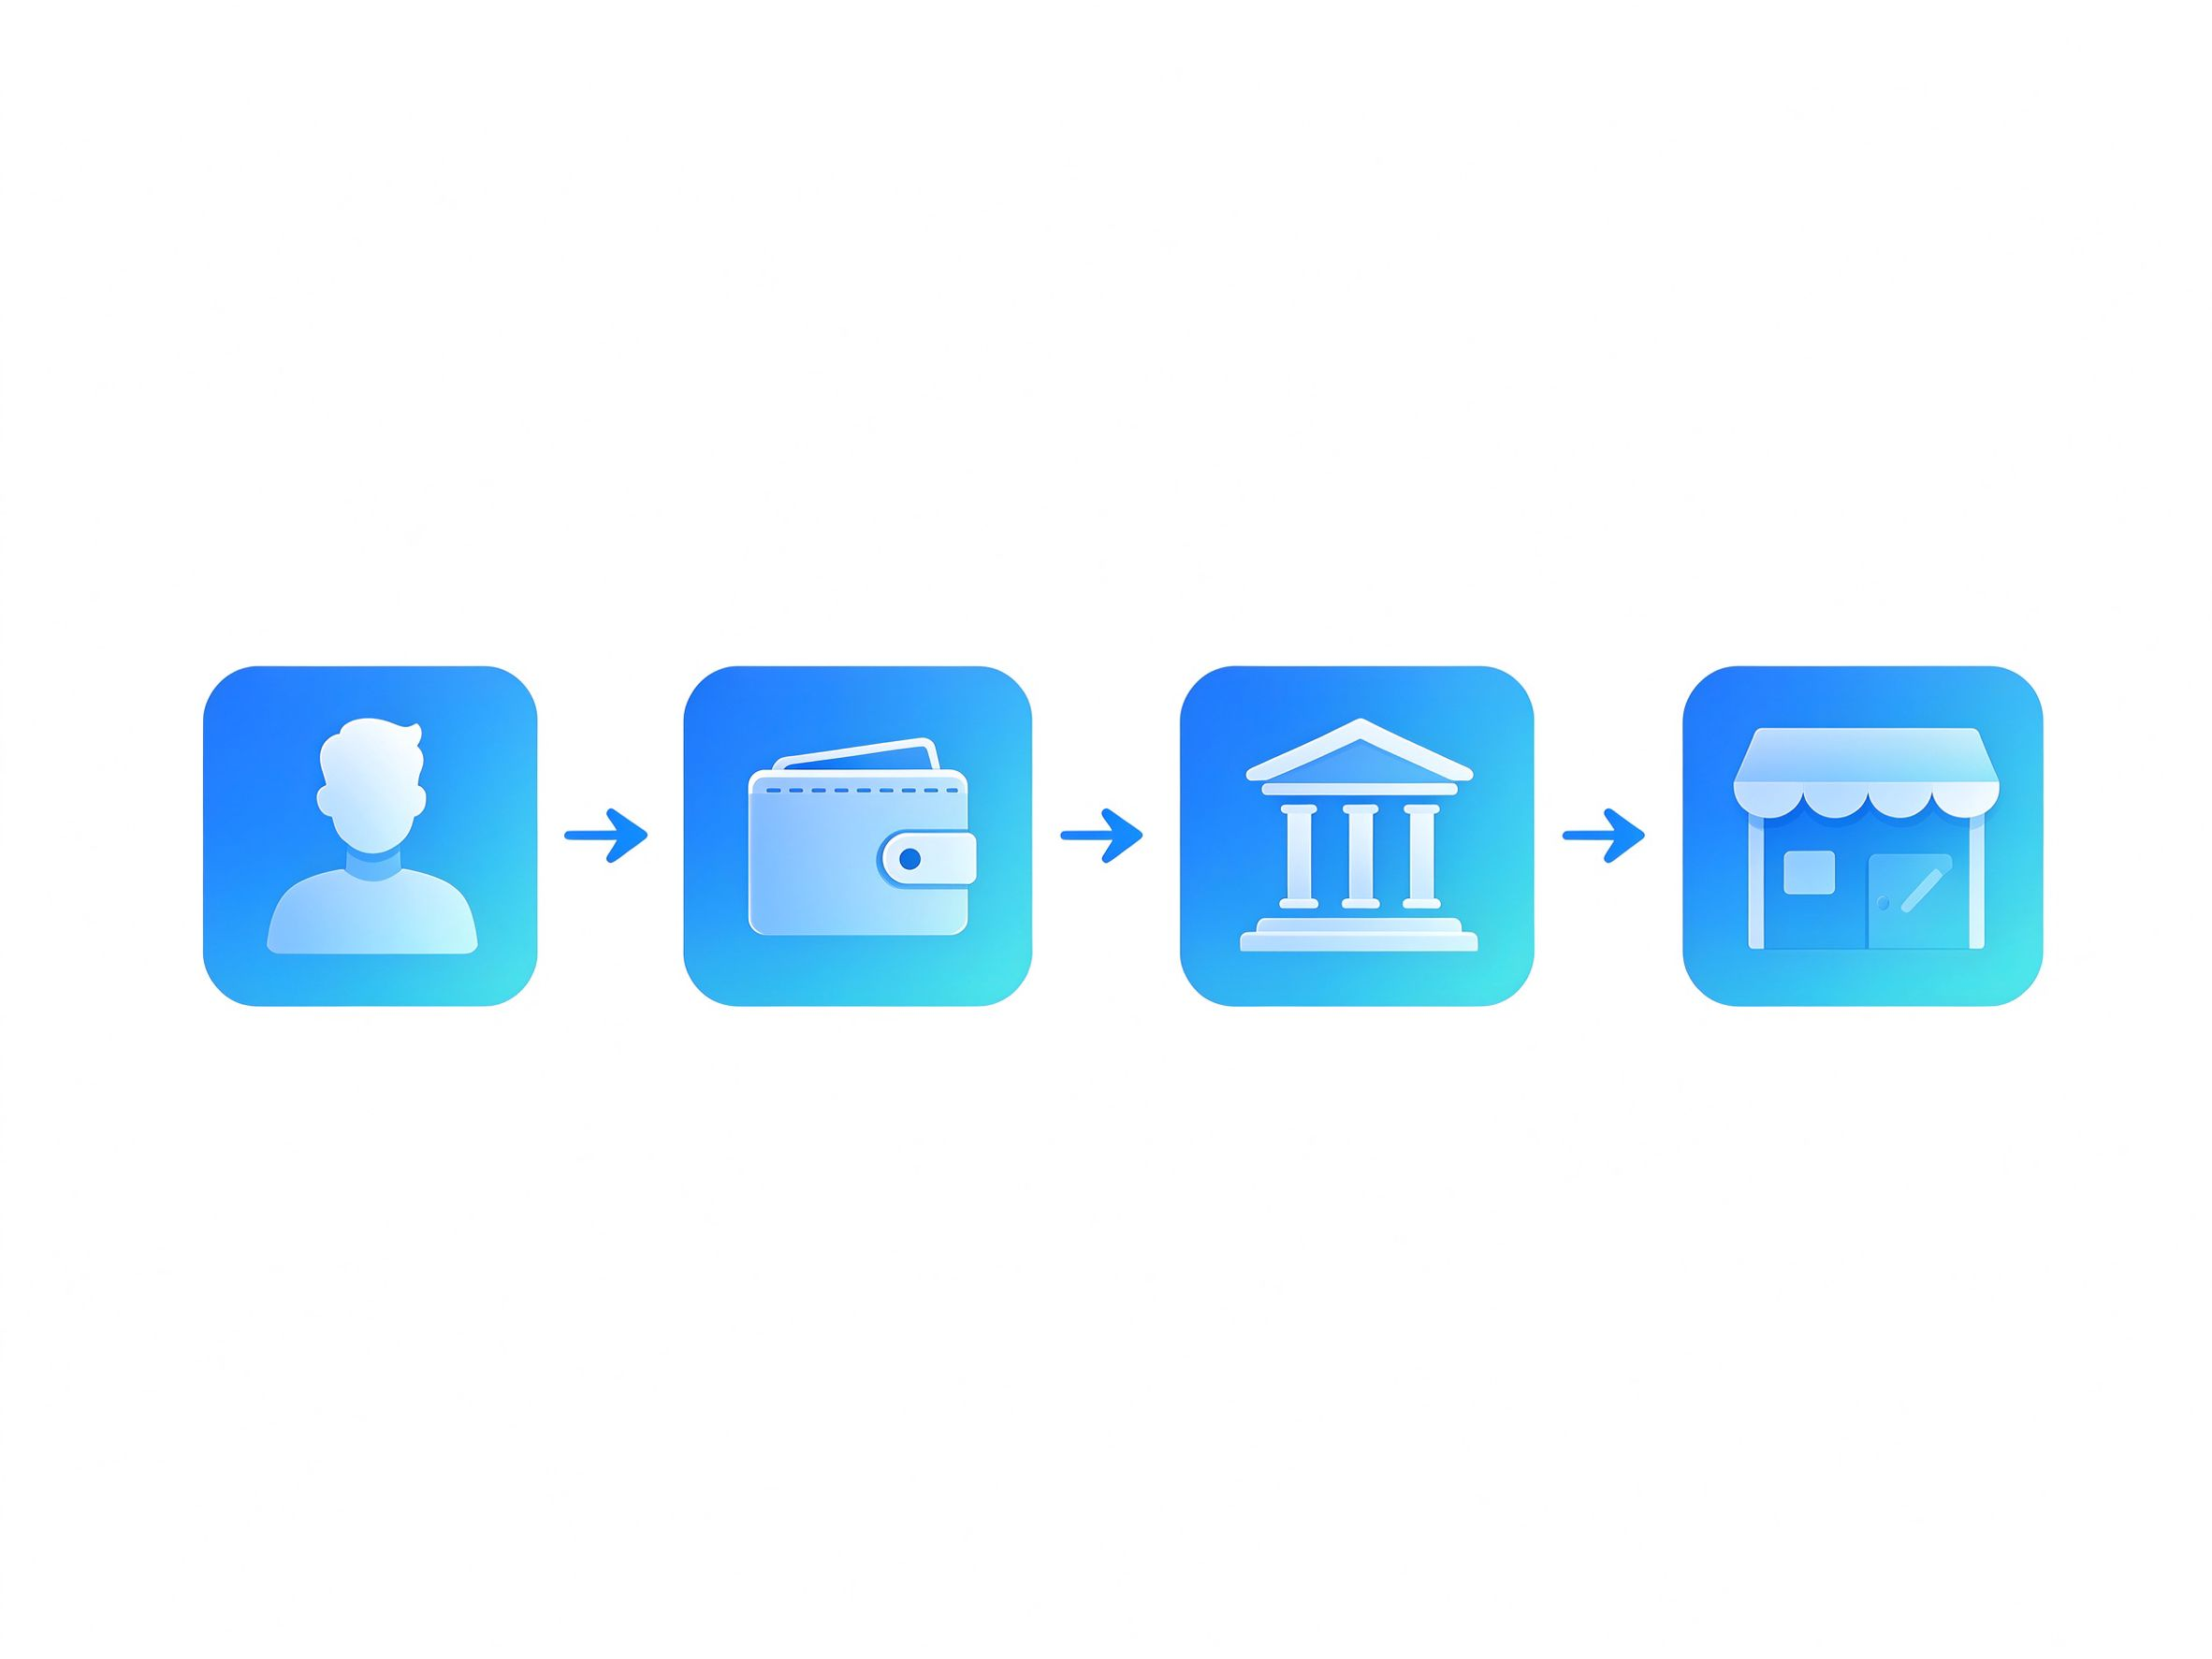
四、使用体验和适用场景的差别
体验上的差别来自路径设计。第三方支付为小额高频的收款场景而生,扫一下码、输个金额、确认密码就完成,还把线上商城、线下门店、远程收款都集中在同一个入口,商户不用面对每一种付款方式单独接一遍。网银转账为账户间划转设计,需要知道对方的开户行和账号,步骤相对固定,更适合你已经清楚对方是谁、金额不零散的场合。日常买菜买饮料,没人会掏出手机银行输账号;而一笔数万元的货款,也很少有人通过扫码零钱的方式支付。两者各有自己的舒适区,混用既别扭也不安全,选工具前先想清楚这笔钱是什么性质。经营收款就要用经营收款的工具,个人之间的小额往来才用个人转账,各归各位,后面对账、报税、处理纠纷都会轻松很多。
五、到账逻辑和成本感受的差别
到账方面,个人网银转账多数是实时到账的,钱到了对方账户会立刻显示。第三方支付商户收款通常按约定周期结算,常见的是按日汇总后划转到商户银行账户,具体时效以你签约时机构公示的结算规则为准,遇到节假日还可能顺延。成本方面,个人网银转账在一定额度内往往不额外收费,而商户使用第三方支付服务,机构会按交易收取服务费用,费率水平因行业、交易类型和合作方式不同而不同,一切以机构公示和合同约定为准。把这两件事混在一起比较,很容易得出谁贵谁便宜的错误结论,看成本要看综合服务,而不是只盯一个数字。
第三方支付和网银转账不是互相替代的关系,而是两条分工不同的资金通道。对个人用户,日常消费用钱包、大额汇款用网银;对做生意的人,持续性的经营收款应当走持牌第三方支付机构的商户服务,把收款和个人资金分开。把概念理清,收钱时就不会搞混工具,也不容易被来路不明的收款渠道误导。无论选择哪条通道,认准持牌机构和银行账户这条主线,收款这件事才能既顺手又安心,生意也才能走得稳。把工具用对,比把工具用得多更重要。