直连银行与三方支付怎么选:聚合服务在中间的角色
日期:2026-10-28 15:39:09 / 人气:
做支付接入时,很多商户会在“直连银行”和“找三方支付”之间反复纠结:直连银行是不是更便宜?三方支付是不是门槛更低?走聚合服务会不会多一层成本?支付接口的选型没有标准答案,但可以用统一的框架来比较。本文从接口开发量、结算、合规、运维四个维度拆解三种模式,帮商户想清楚哪条路更适合自己。
三条路径:直连银行、三方支付与聚合服务
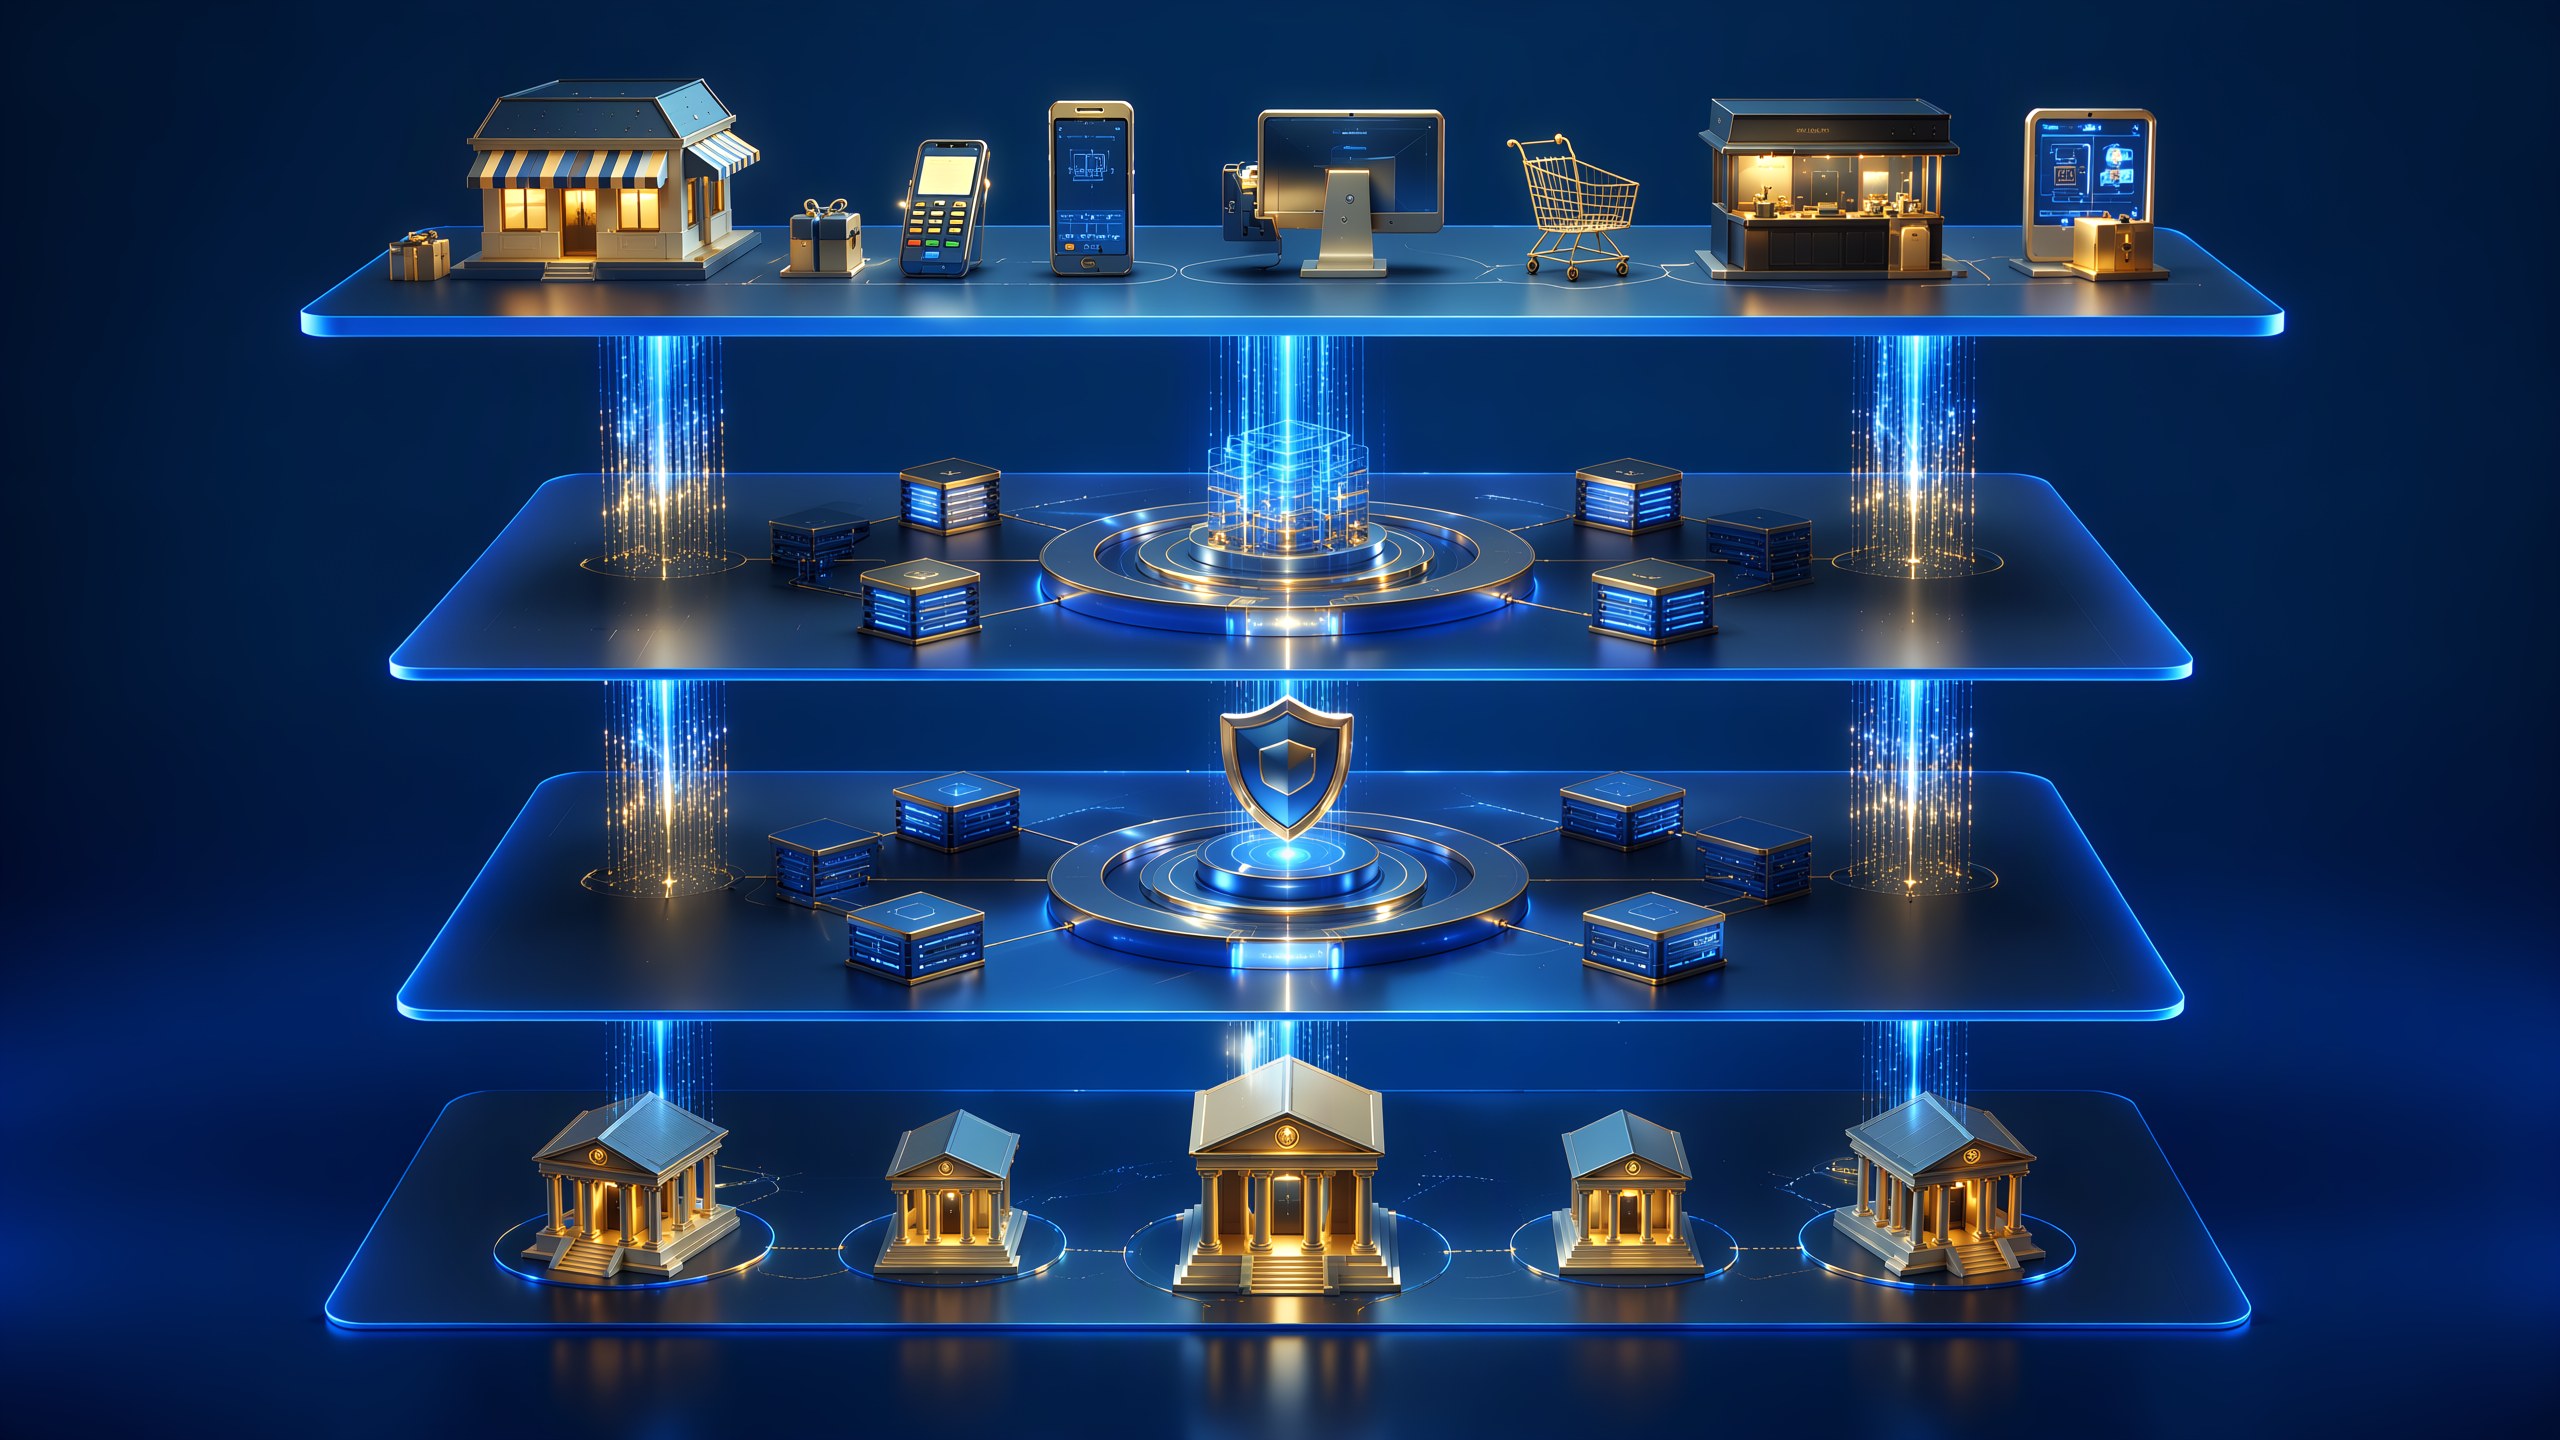
直连银行,是商户直接与银行签约,使用银行提供的支付接口与清算服务。银行通道稳定、费率可能更低,但签约门槛高、接口开发量大,对账和差错处理基本要靠商户自己完成。三方支付,是商户与持牌支付机构签约,由机构统一处理收单、结算、风控,合规体系相对完整,接口标准化,但一家机构未必覆盖所有渠道场景。聚合服务,则是把多家银行通道与三方支付机构的接口、渠道、通道整合到一个平台,商户一次接入、多通道可用,按需路由到最合适的支付渠道。
四个维度对比:开发、结算、合规与运维
接口开发量上,直连银行要逐一对接各家银行的接口规范,重复开发量大;三方支付一家一套接口,接多家就要做多套适配;聚合服务通常提供统一API,渠道差异收敛在配置层,改动成本最低。结算体验上,直连银行规则直接;三方机构各有账期;聚合服务统一结算账单,跨通道流水集中呈现,对账最省力。
合规与运维维度要放在更重要的位置:无论哪种模式,商户实名、交易真实性审核、反洗钱义务都是不可绕过的底线。直连模式最考验商户自身的风控与合规能力;三方与聚合服务把部分审核和风控动作前置到服务端,商户的运维压力相对更小,但配合义务一点不能少。综合看,四者不是“谁替代谁”,而是成本与责任的再分配。
谁适合哪条路:商户支付渠道选择框架
年交易规模大、有专职技术团队、能把开发与风控成本摊薄的头部商户,可以评估直连银行;前提是算清综合成本,而不只看费率。标准电商、SaaS、个体户和批发商,技术资源有限,要的是快速上线和稳定结算,优先考虑三方支付或聚合服务。聚合服务尤其适合需要多通道冗余的商户:一条通道维护或调价,另一条顶上,收款不断档。
用数字感受下差异:自建对接一条银行通道的开发与维护投入,通常相当于接入标准化聚合平台的数倍;上线周期也从数周缩短到数天。对多数中小商户而言,时间本身也是成本。
聚合服务在中间扮演什么角色
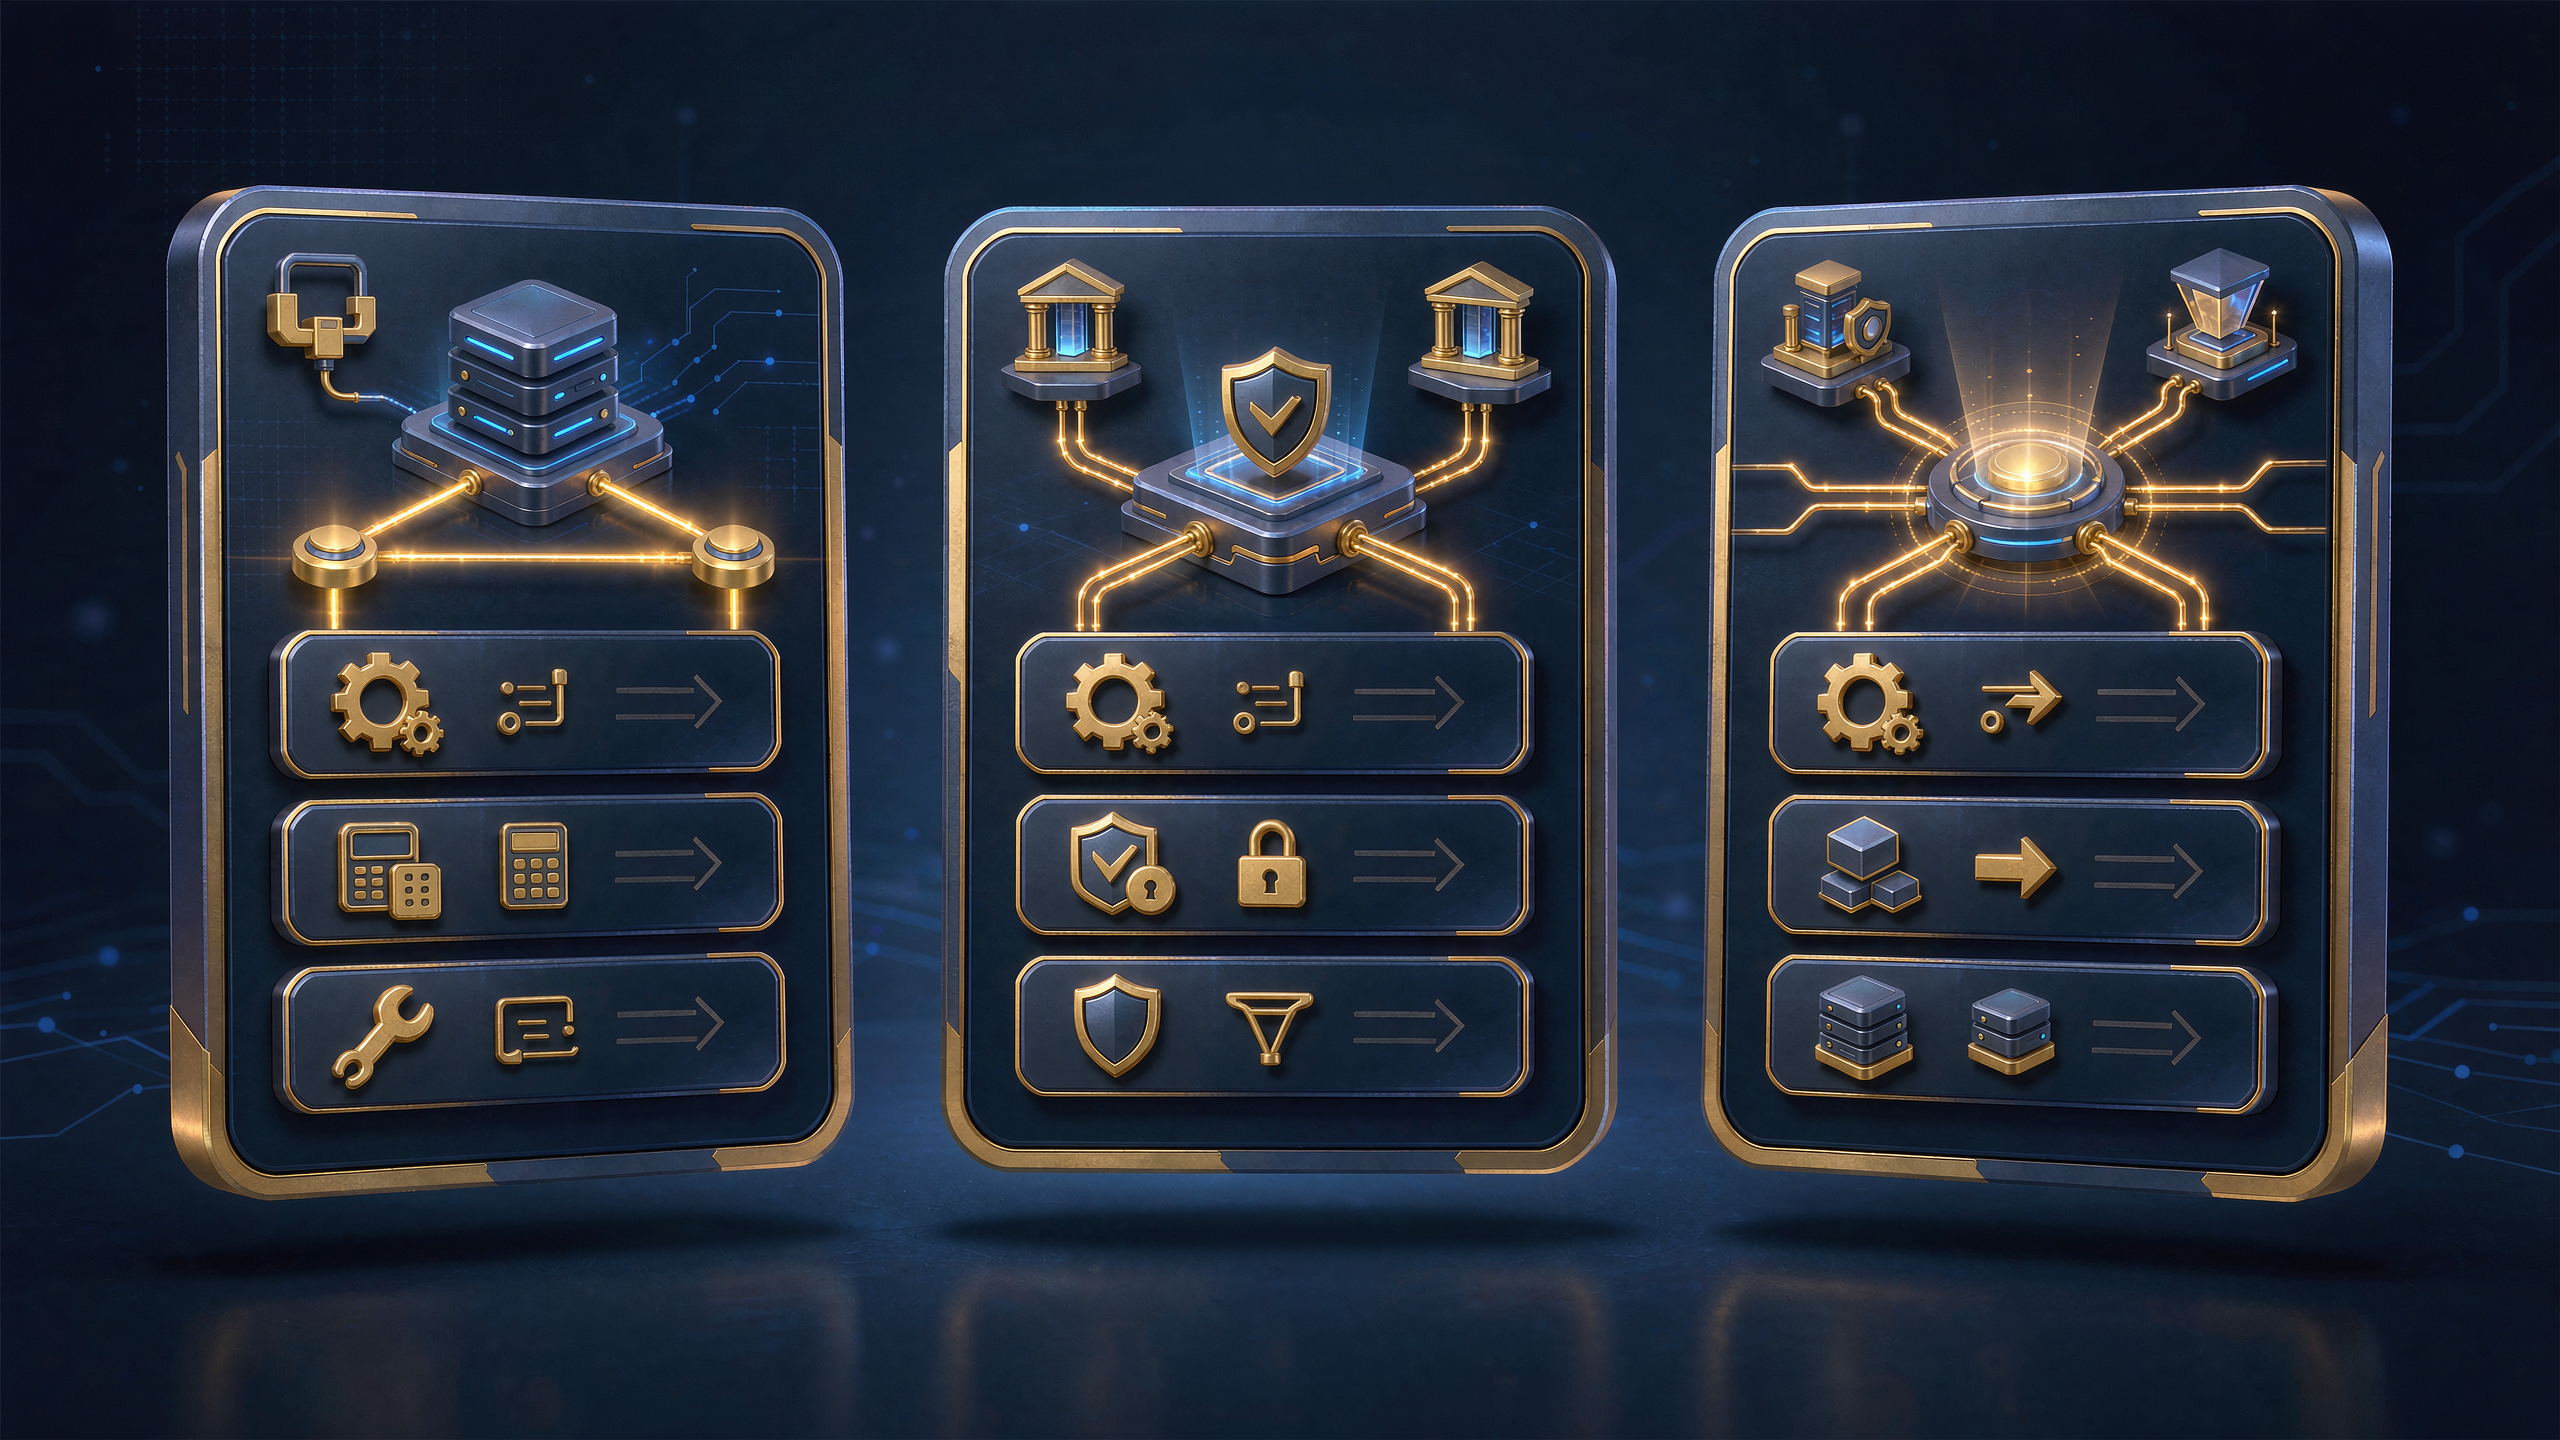
聚合服务不是替代通道,而是把通道差异封装起来:统一接口、统一对账、统一账单,商户按业务需要把交易路由到最合适的支付渠道。对商户来说,聚合服务带来的是选择权和稳定性,以及对账数据的归一。
京韵华媒正是这样的支付聚合服务平台。它把支付接口、支付渠道、支付通道整合为标准化能力,让商户用一次接入获得多通道支持,把接入、对账、运维的综合成本降下来,把精力还给业务本身。
接入节奏怎么把控:先小规模再全量
无论选哪条路径,都不建议一上来就全量切换。成熟的接入节奏是先小规模再逐步放量:开通测试环境,用模拟交易跑通支付回调、退款与对账全链路;在真实环境中用小流量试运行,观察通道稳定性与差错处理是否顺手;确认无误后再逐步扩大交易占比,直到完全切换。小规模试运行的另一个价值,是可以实际检验服务商的响应质量——测试期间的工单响应速度、问题定位能力、升级机制,往往就是正式运营时服务水平的预演。接入节奏控制得当,商户可以在几乎不影响日常经营的情况下完成迁移,把试错成本压在最低水平。
常见问题
问:直连银行一定比三方支付便宜吗?
答:不一定。费率之外还有开发、维护、差错处理等隐性成本,要看综合成本而不是单价。
问:小店适合直连银行吗?
答:一般不建议,签约门槛和开发成本对小商户不划算,标准化接入更务实。
问:走聚合服务安全吗?
答:关键在于服务商的合规资质以及对接通道的持牌情况,务必核实商户主体与平台规则后再接入。
支付接入没有标准答案,只有适合自己的答案。决策的锚点不是单价,而是综合成本与稳定性。京韵华媒作为提供支付接口、支付渠道、支付通道的聚合服务平台,帮助商户以标准化方式获得多通道能力,把更多精力留给业务。具体费率、结算周期与可用通道,请以平台公示与协议约定为准。