支付渠道有哪些?支付方式大揭秘,你选对了吗
日期:2026-10-26 13:36:02 / 人气:
同一笔生意,顾客可能用微信付,也可能刷银行卡,还可能用会员储值。每一种付款方式背后,都对应着不同的支付渠道。支付渠道到底有哪些?各自的适用场景是什么?今天就来一场大揭秘,看看你选对了吗。
支付渠道有哪些
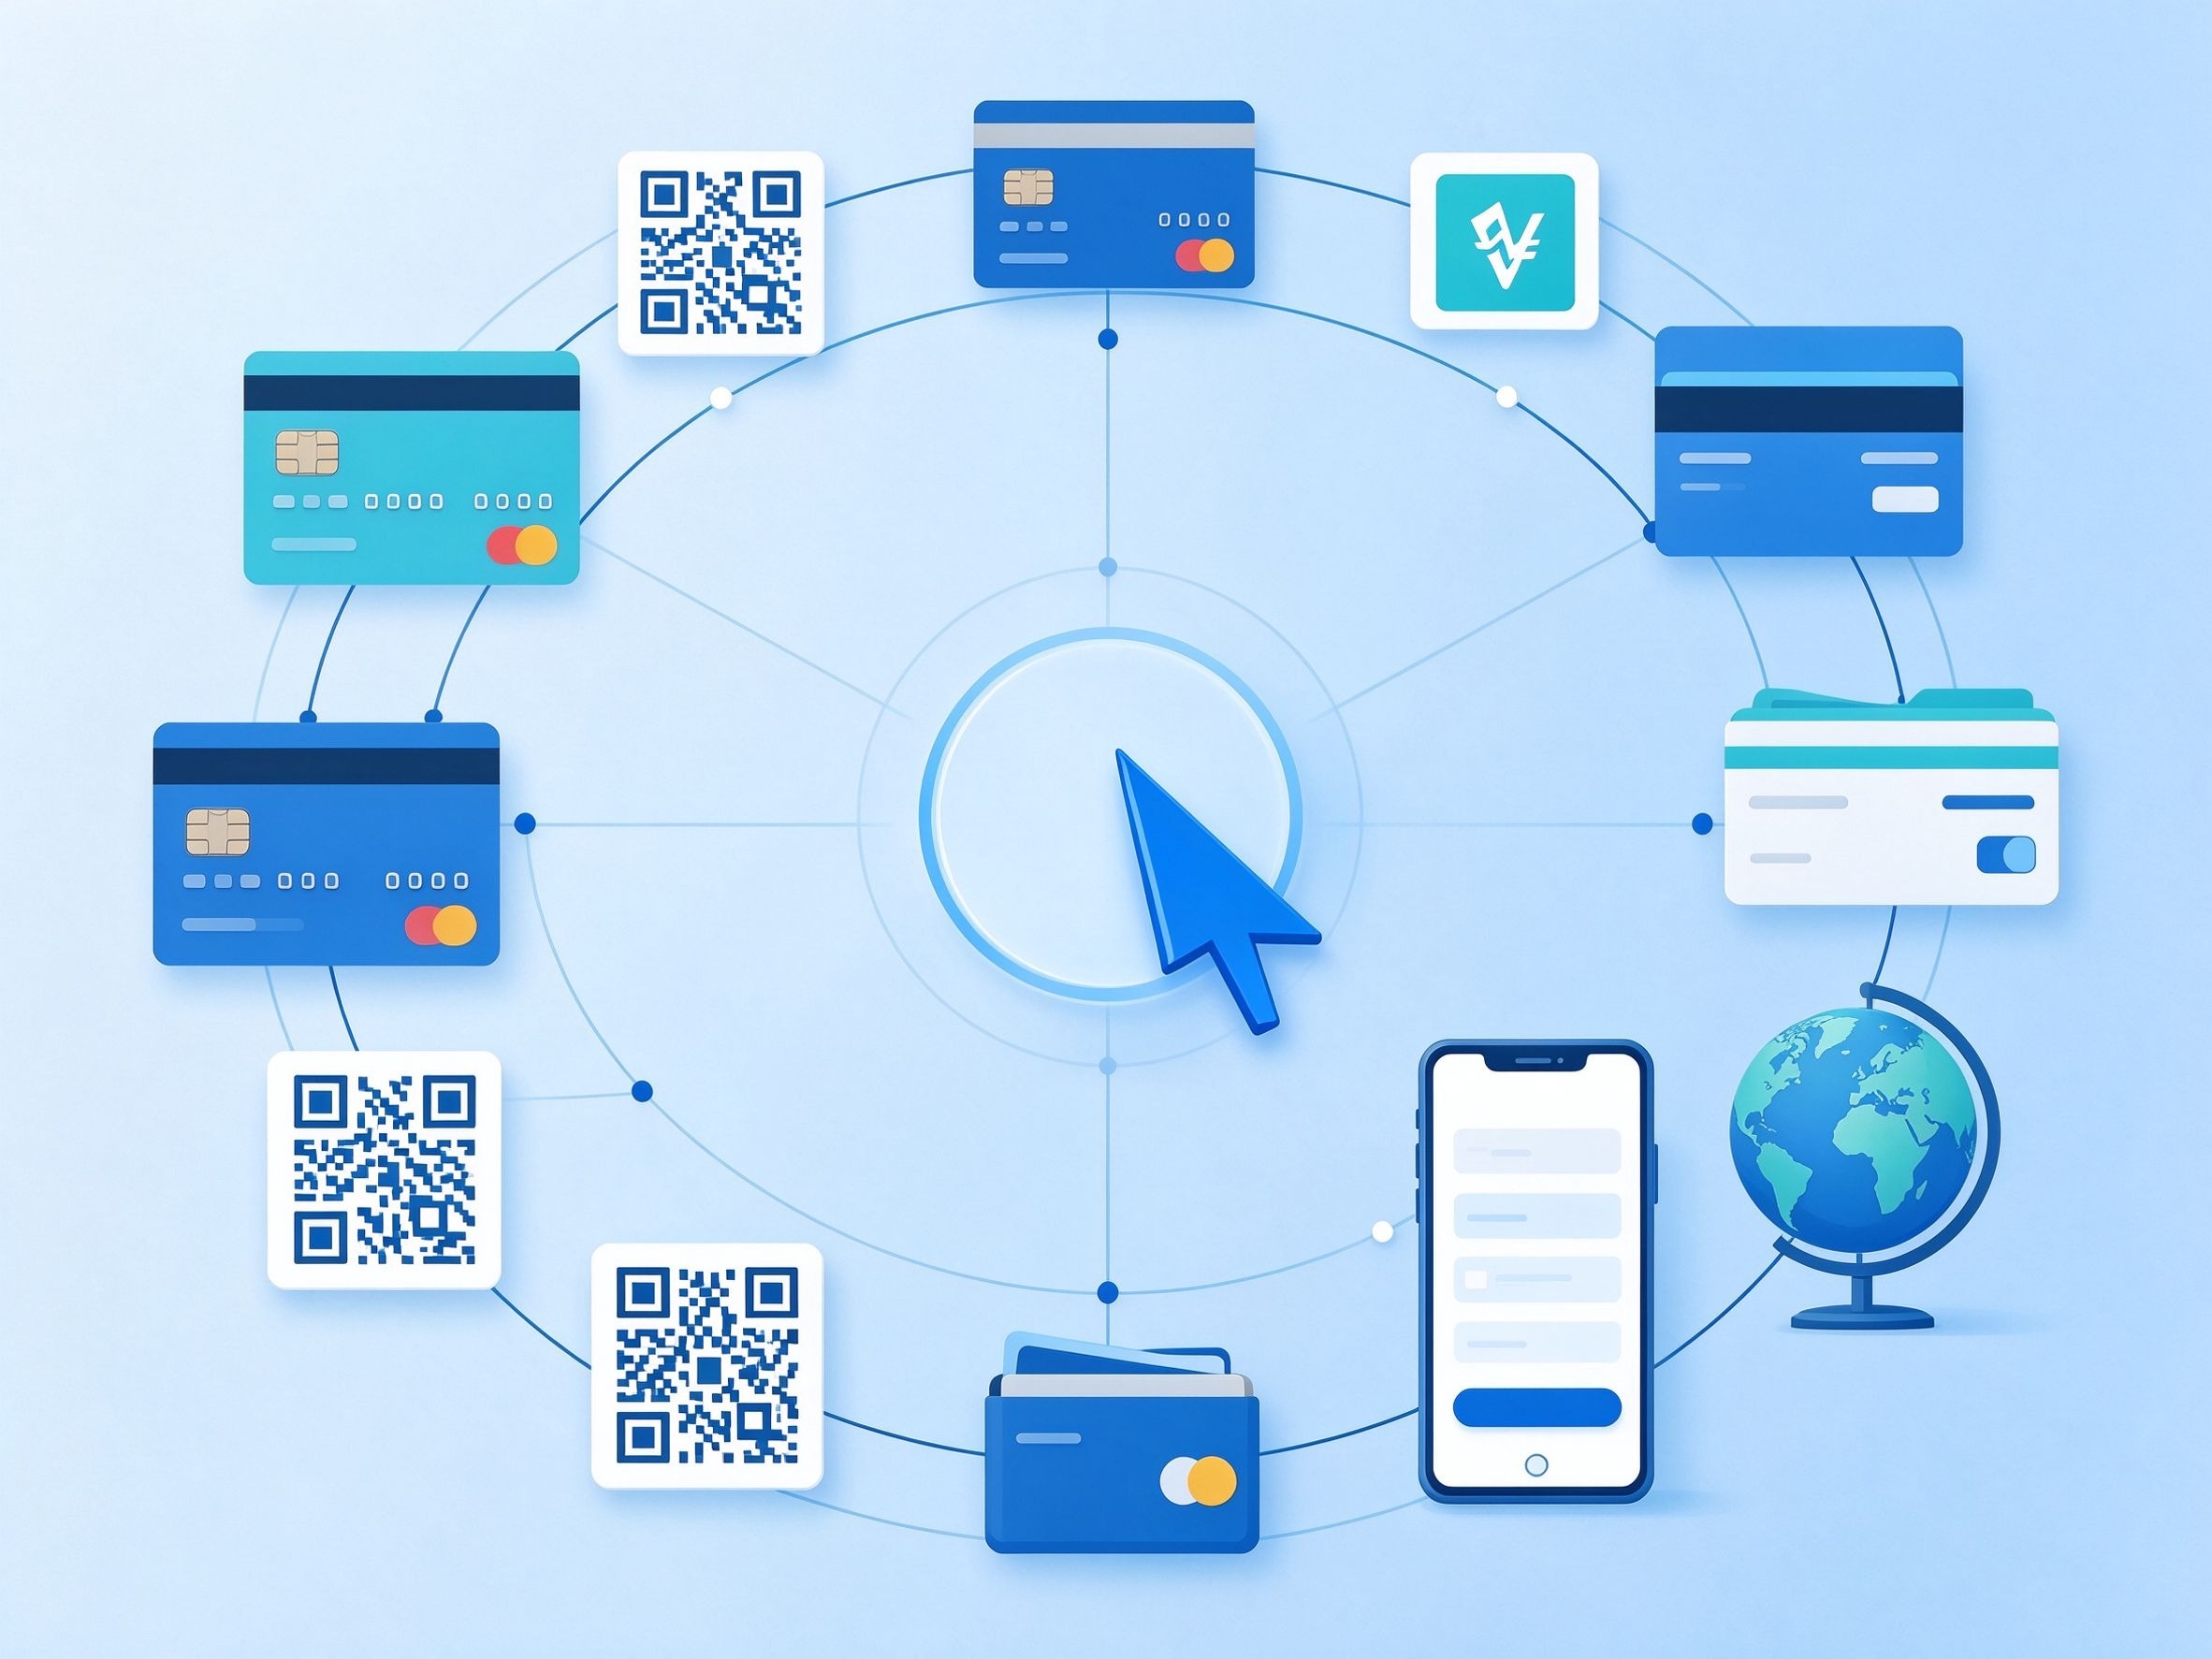
从大类上看,支付渠道可以分成银行渠道、第三方支付渠道和聚合支付渠道等。银行渠道通常指直连银行系统的收款;第三方支付渠道由持牌支付机构提供;聚合支付则把多种支付方式聚合到一个入口,方便商户统一收款和管理。
简单理解:银行渠道像专线,第三方支付像主干道,聚合支付像总入口。三者各有特点,适合不同规模的商户和场景。
需要提醒的是,无论哪种渠道,商户都要关注背后的结算和到账安排。渠道负责把交易做起来,结算负责把资金送回来,两者配合才能形成完整闭环。
常见支付方式一览
扫码支付。顾客扫商户码或商户扫顾客码,操作快、覆盖广,适合门店和小微商户。
银行卡支付。通过POS机或线上方式完成,适合客单价较高、顾客习惯刷卡的场景。
移动支付与电子钱包。微信、支付宝等钱包余额支付,是日常交易的主力方式。
会员储值与预付。适用于会员制商户,既能沉淀客户关系,也能提前锁定消费。
对公转账。企业间大额往来常用,适合供应链、批发等场景,结算凭证完整。
支付渠道怎么选,你选对了吗
一看客群。顾客习惯用什么方式付,就优先开通什么渠道,别让收款方式成为交易障碍。
二看场景。门店、线上、连锁、批发,不同场景适合不同的渠道组合,一套配置打天下的想法往往不现实。
三看成本。每种渠道的费率不同,组合使用也要算总账,避免渠道越多、成本越乱。
四看管理。渠道多不可怕,账目乱才可怕。多渠道收款的商户,尤其要重视统一对账,让每一笔钱都来路清晰。
渠道背后的注意点
无论选多少种渠道,合规和安全都是底线。渠道接入要正规,资金流向要清晰,交易记录要可查。对顾客而言,支付方式越多越方便;对商户而言,渠道越规范越安心。
还有一个容易被忽略的点:渠道不是越全越好。开通过多用不上的渠道,既增加管理成本,也分散对账精力。合适的组合,才最省心。
渠道选择还有一个平衡点:既要照顾顾客习惯,也要照顾自己的成本和管理。两边都兼顾,才称得上选对了。记住,支付方式是服务,不是负担——它应该帮你成交,而不是让你添乱。
也有商户问,聚合支付是不是万能钥匙?聚合支付解决的是入口统一的问题,但资金处理仍然要经过合规的支付通道。选择聚合服务商时,同样要确认其背后的通道是否正规、资金处理是否合规,入口再方便,根子也要正。
从顾客视角看支付方式
站在顾客视角,支付方式的选择往往很简单:怎么方便怎么来。扫码、刷卡、钱包、储值,每一种方式背后都是习惯。商户要做的,是让顾客以最顺手的姿势完成付款。
反过来,如果顾客想用的方式你没开通,流失的可能不是一单生意,而是一类客群。收银台上多一个选择,往往就多留住一位顾客。
渠道组合的两个建议
建议一:先开核心渠道,再逐步扩展。把顾客最常用的两三种方式先跑顺,再根据需求增加,避免一开始就铺开。
建议二:定期看渠道使用数据。哪种方式用得最多、费率最划算、体验最好,数据会给出答案,渠道组合随之调整。
渠道组合不是一成不变的,随着生意发展,组合也会自然演化。
支付渠道的选择,本质上是选择一套适合自己的收付体系。体系顺了,生意自然顺。
总结:支付渠道没有绝对的好坏,只有适合不适合。把客群、场景、成本和管理放在一起权衡,你就能选对。像京韵华媒这样的综合支付服务平台,聚合多种支付渠道,帮助商户一站式收款,账目清清楚楚。