对私结算为什么有风险?商户合规结算避坑指南
日期:2026-10-23 13:36:33 / 人气:
市场上一些支付通道宣称可以对私结算,把经营资金直接打到个人银行账户。听着方便,实则风险很大。对私结算到底有什么风险?合规结算应该怎么做?本文给商户一份避坑指南。
什么是对私结算
对私结算,指商户的经营性资金没有结算到企业同名对公账户,而是被打到了个人银行账户。一些通道把这一点当成卖点,声称更方便、更灵活。
但经营资金结算到个人账户,意味着资金脱离了企业对公账户的合规管理体系,无论对资金安全还是对财务税务,都埋下了隐患。
这里要区分两种情况:偶尔的个人往来转账与持续的经营性结算,性质完全不同。持续的经营收款却结算到个人账户,就是典型的违规经营信号。
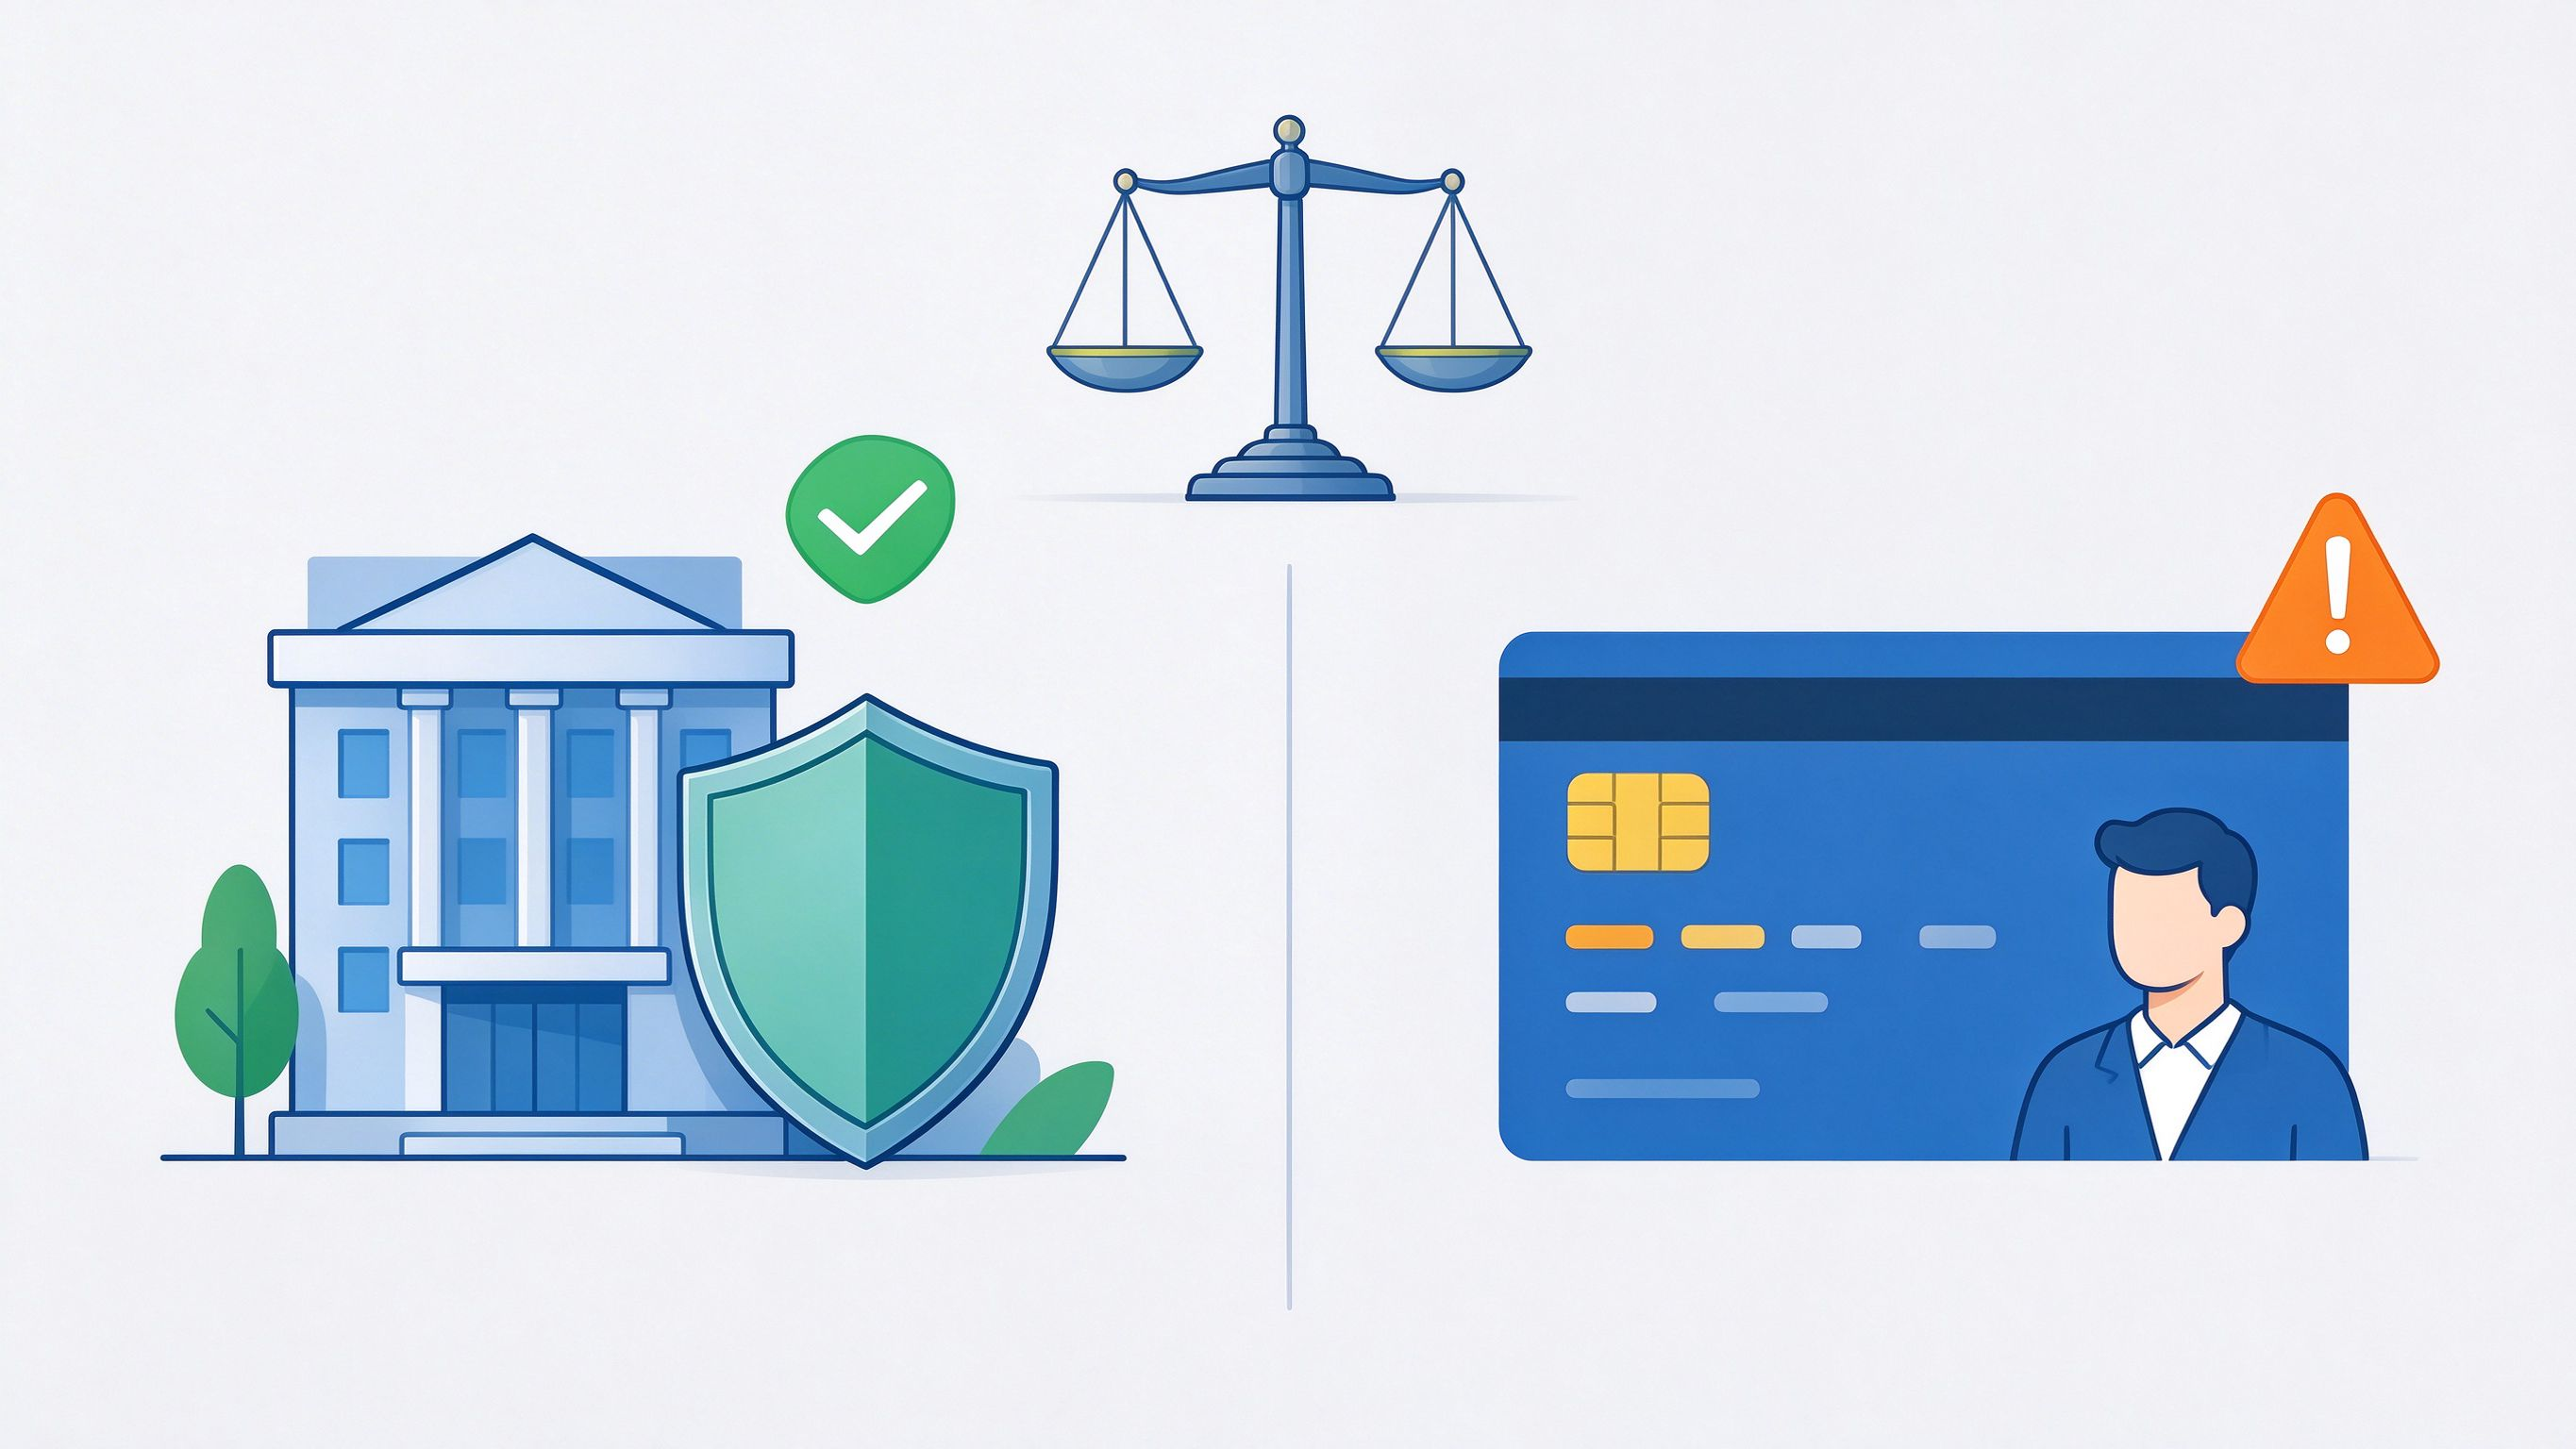
图1 对公合规与对私风险对比示意
对私结算的五大风险
第一,资金安全无保障。通道一旦出问题,个人账户里的经营资金可能无法追回。第二,银行卡被冻结。异常资金流入个人账户,可能触发银行风控,导致银行卡被冻结,影响日常生活。
第三,税务风险。经营收入与个人收支混同,财务与税务处理不规范,容易引发税务问题。第四,涉嫌违规经营。对私结算常与二清、违规通道绑定,一旦被查处,商户可能被牵连。第五,影响长期经营。合规意识薄弱,越往后经营越被动。
很多商户最初选择对私结算,是图方便、图灵活,但忽略了经营与个人资金混同带来的连锁问题。一旦需要融资、审计或申请经营贷款,账目不清会成为实打实的障碍。
更关键的是,一旦资金进入个人账户,商户对资金的控制权并没有变强,反而变弱:通道、银行、监管任何一环出现问题,商户都可能陷入被动。
合规结算应该怎么做
正规做法很清晰:实名认证、对公结算。商户的经营资金结算到企业同名对公账户,交易与订单一一对应,资金流、订单流、票据流保持一致。
这样做的结果是:资金安全有保障,财务税务清晰,银行与监管层面无异常,商户可以安心经营、放心发展。
需要说明的是,对公结算并不复杂,配合实名认证和资料提交即可完成。把合规流程走顺,商户才能把精力放在经营本身。
值得一提的是,对公结算与个人收付并不冲突:个人日常收付可以走个人账户,经营收入则统一走对公账户,两套体系分开,账目自然清晰。
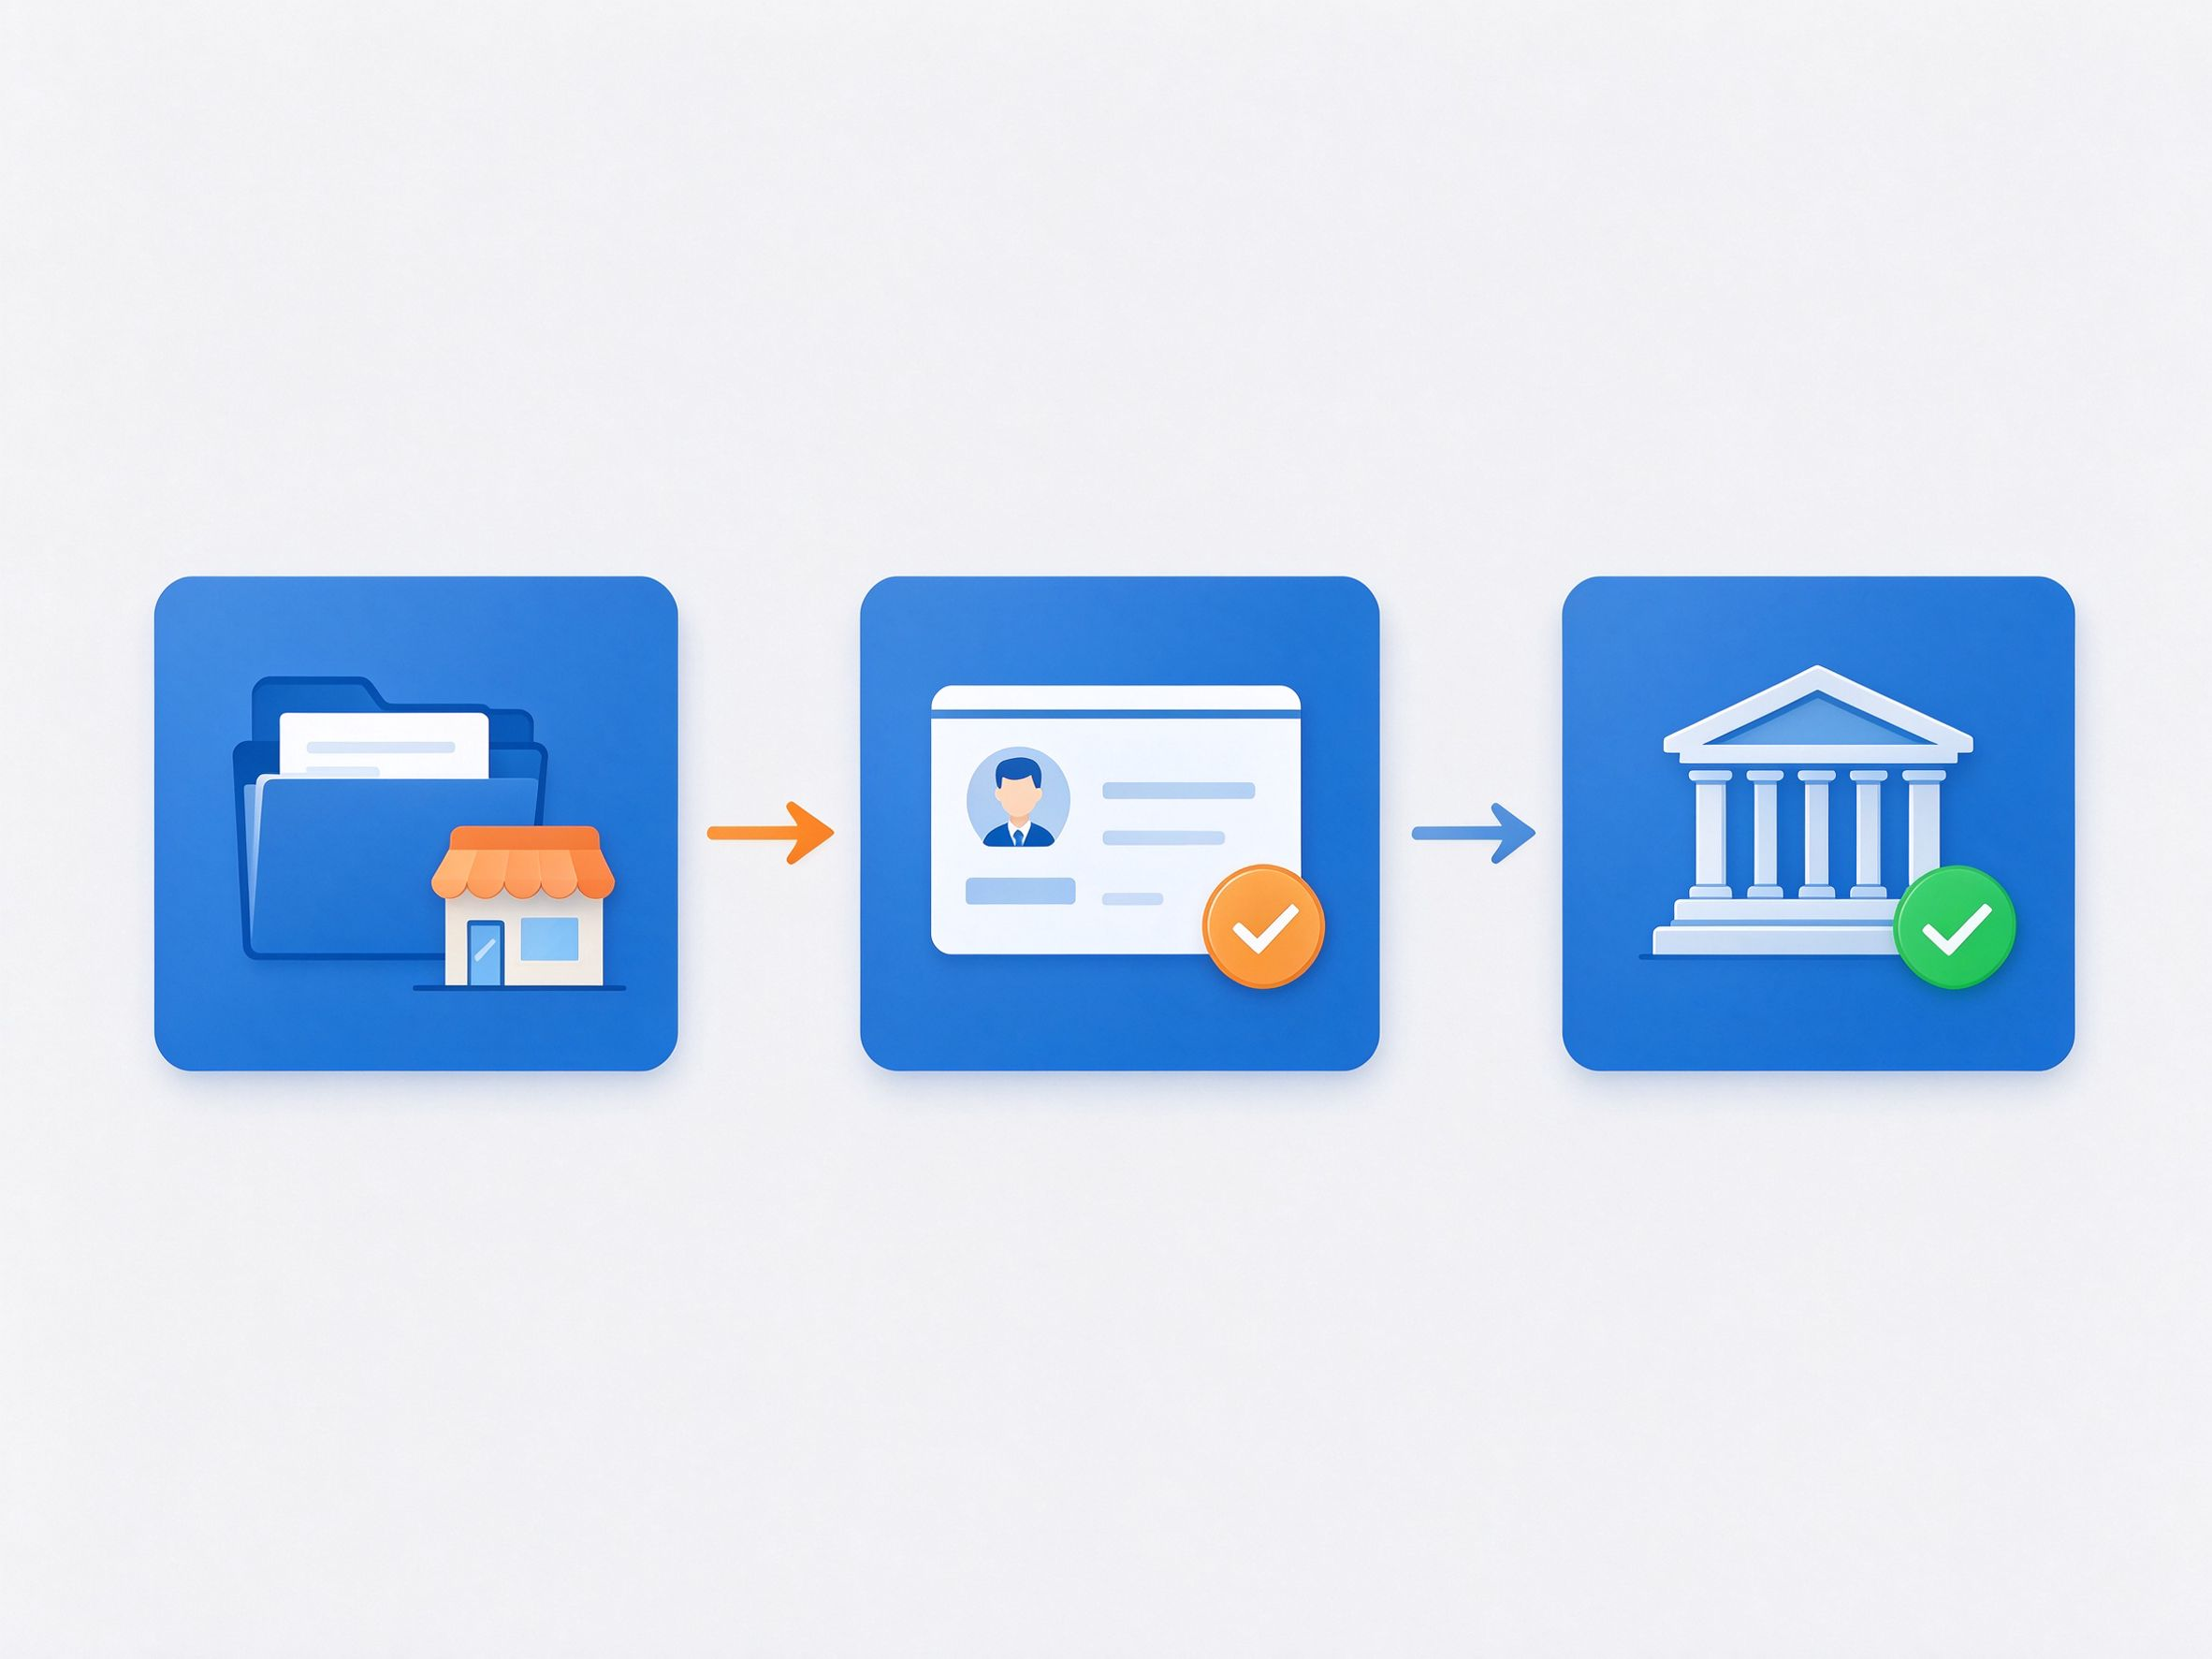
图2 商户合规结算路径示意
怎么识别违规通道
特征往往很明显:承诺对私结算、宣称无需审核、费率明显低于市场、合同含糊其辞、客服失联风险高。只要占其中几条,就要果断远离。
如果服务商主动帮你规避审核、引导对私,那更要警惕:合规经营的机构,不会鼓励商户走不合规的路径。
选择支付服务商时,优先选能把合规讲清楚、把结算规则写在合同里的机构。合规不是麻烦,而是对商户自己的保护。
识别违规通道还有一个简单方法:看它敢不敢把结算规则写清楚。正规服务商不怕你把规则拿放大镜看,违规通道恰恰相反。
如果商户发现现有通道存在对私结算等不合规设计,应尽快评估切换方案,避免风险累积。切换时注意保留历史交易记录,做好资金衔接。
给商户的三条建议
一是坚持对公结算,不贪图对私的方便;二是保留完整交易凭证,做到有据可查;三是选择合规服务商,让专业的人把关资金安全。
京韵华媒作为支付接口、支付渠道与支付通道服务平台,始终坚持合规导向,协助商户完成合规结算通道的对接,从源头规避对私结算带来的风险。
如果商户正在评估新的结算方案,不妨把合规性放在首位,主动询问服务商的清算链路与结算主体,把风险控制在接入之前。
对私结算一时方便,长期风险不小。如果您对结算合规性有任何疑问,欢迎联系京韵华媒,我们将为您提供合规结算通道的对接建议,让您的经营资金更安全、更放心。