三方支付与清算合规:商户如何看懂牌照与资质
日期:2026-10-22 15:27:22 / 人气:
合作一个支付服务商,对方发来一长串资质截图——支付业务许可证、清算组织成员、通道授权书,看得人头晕。作为商户或财务,真正要弄明白的只有一件事:钱经过谁的手,出了问题谁来负责。看不懂三方支付的牌照与资质,签约收付通道等于给自己埋合规隐患。这篇用科普的方式,把支付牌照、清算体系和资质核实一次讲清楚。
三方支付是什么:一条支付链路里的角色分工
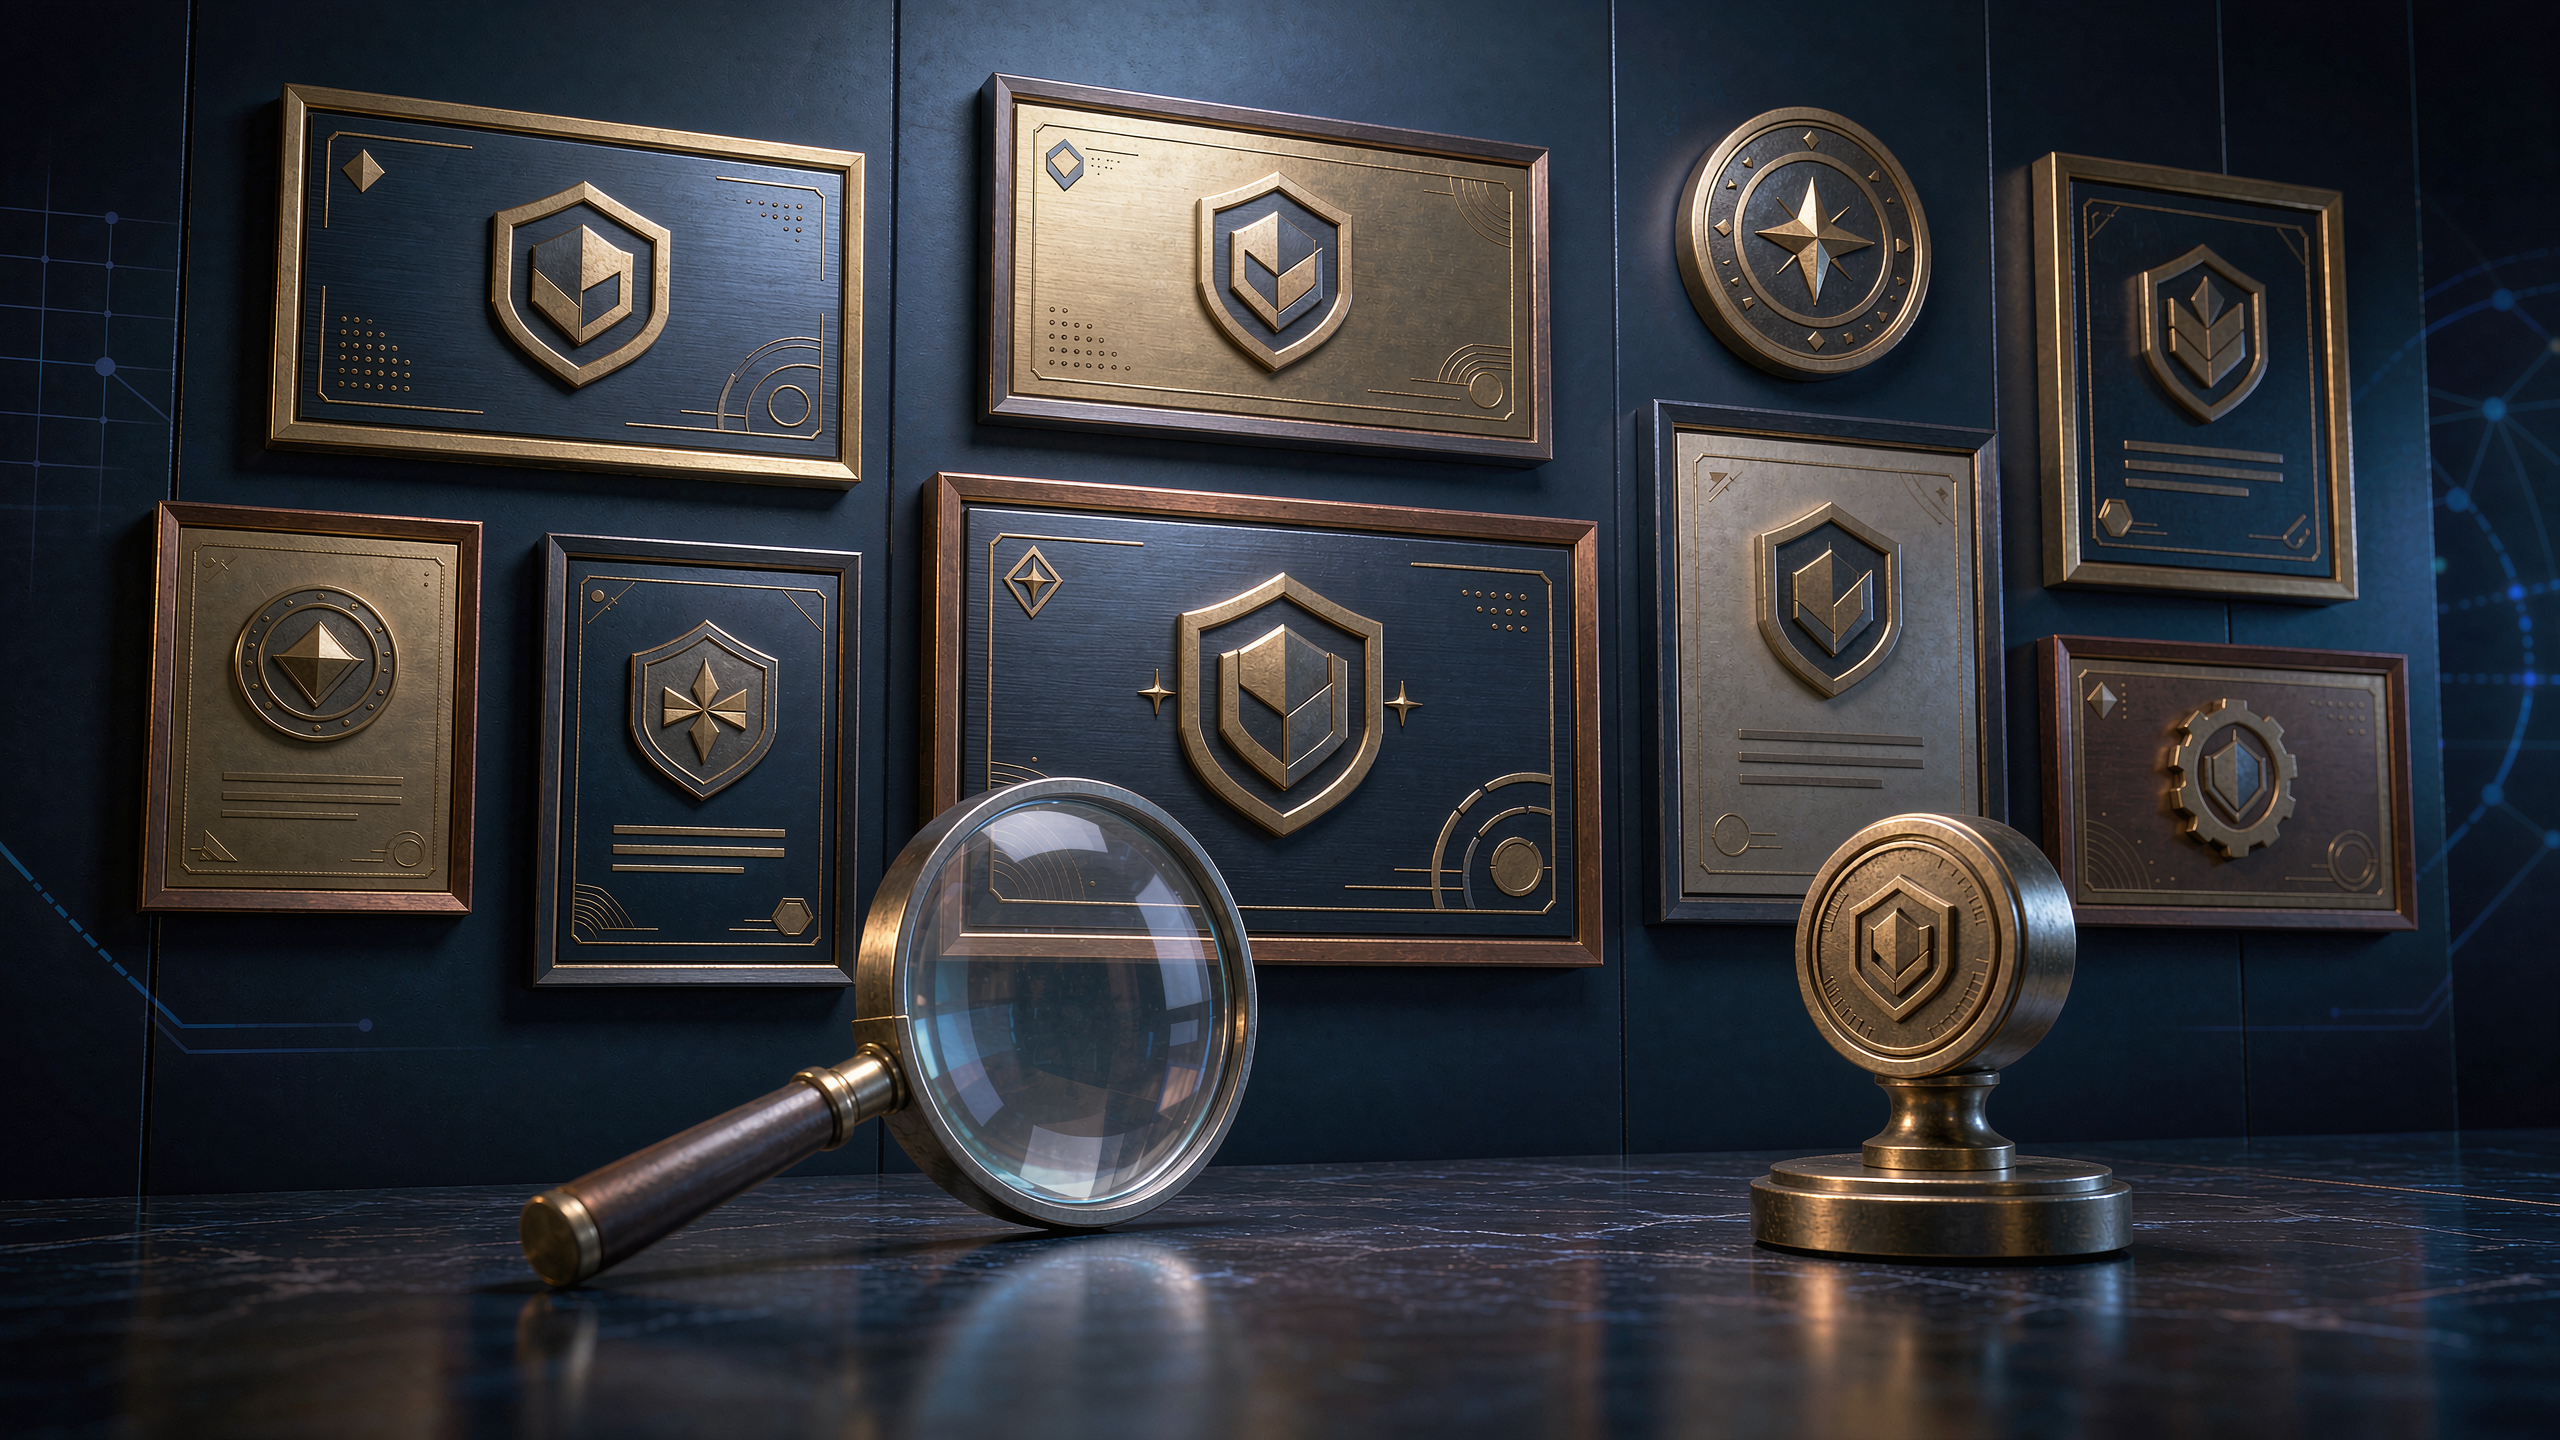
三方支付(第三方支付)并不神秘。商户在线上收单、线下扫码时接触到的收单机构与支付通道,大多属于三方支付服务范畴。一条典型的交易链路包含三个角色:持牌照的支付机构负责受理交易、管理商户资金结算;持牌的清算组织(如网联清算、中国银联等)负责不同机构之间的资金清算,断直连之后,支付机构不能再与银行直连,涉及银行账户的网络支付统一经过网联清算,银行卡收单清算以银联为主;聚合服务商则把多家持牌机构的通道聚合起来,向商户提供统一的支付接口与对账工具。
判断通道合规有一条底线:聚合服务商不参与资金清算,清算必须由持牌清算组织完成。谁的环节越靠前、触碰资金越多,谁的资质门槛就越高。
谁在监管:支付牌照与清算体系科普
支付牌照的规范名称是支付业务许可证,由中国人民银行颁发。早期牌照按业务形式区分为互联网支付、银行卡收单、预付卡发行与受理等类型;2024年5月1日起施行的《非银行支付机构监督管理条例》按业务实质重新划分,将非银行支付业务归为储值账户运营和支付交易处理两类,并区分全国与区域性经营,具体分类以监管最新规定为准。
持牌机构还要接受一整套约束:客户备付金集中存管、反洗钱义务、用户权益保护、定期信息披露等。也就是说,一笔合规交易背后,至少叠着中国人民银行、持牌支付机构、清算组织三层的监管约束,这也是支付牌照含金量的来源。
商户为何要看牌照:资金安全与法律责任
看牌照不是走形式,它直接关系两件事。
第一是资金安全。与无牌照或牌照失效的机构合作,资金绕开了备案渠道和备付金存管,一旦机构挪用资金、经营恶化甚至失联,商户的货款和退款很难追回。现实中资金纠纷频发的环节,多数出在通道来源不清晰的地方。
第二是法律责任。商户对通道来源负有审慎注意义务,明知合作方无资质仍继续使用的,被监管部门查处时可能要承担相应责任。财务人员在合同评审里多看一眼资质,就是给公司省下潜在的麻烦。
看懂资质清单:三类关键文件
1. 支付业务许可证:核对持牌机构全称、许可证编号、业务类型与覆盖地域,确认证件状态正常。
2. 清算组织接入资质:确认支付机构依法接入网联、银联等持牌清算组织网络,而不是自建"二清"转接——这是清算合规的关键一环。
3. 通道来源与授权链路:要求服务商提供合作支付机构的书面授权文件,说清资金清算路径与结算账户,警惕资金流向非备案账户。
如何核实通道合规:五步实操
第一步,在人民银行官网的非银行支付机构公示栏目与中国支付清算协会渠道检索许可证编号,确认状态正常;
第二步,请服务商提供加盖合作机构公章的许可证复印件与授权链条;
第三步,对照许可证的业务类型,与实际收付场景核对是否匹配,线上收单与线下扫码分属不同业务类型,不可混用;第四步,定期复查合作机构的处罚与注销公示,资质不是查一次就一劳永逸;
第五步,把清算路径写进合同,明确资金账户、结算周期与责任边界。
建议商户把以上五步固化为资质准入、定期复核、异常预警的通道管理流程,并让财务人员掌握基础合规知识。
总结:规范通道的价值
资质审核做在前面,后续经营才省心。京韵华媒作为支付接口、支付渠道、支付通道的聚合服务平台,始终坚持与持牌支付机构合作,向商户完整展示通道来源与清算路径,把资质信息摊开在阳光下核对。如果您正在评估收付方案,欢迎带着资质清单来找我们逐项核实——合规,是京韵华媒给商户的第一道保障。