结算周期怎么影响现金流?商户资金链路优化思路
日期:2026-10-19 15:33:11 / 人气:
做家居软装生意的林总,去年年底差点被现金流压垮:订单明明不少,货款却都还在路上,供应商催款、员工等工资、房租等着交,他一边安抚一边拆东墙补西墙,硬撑了一个月才缓过来。事后复盘,他意识到问题不在订单,而在结算周期:钱回来的节奏,和花钱的节奏完全对不上。这篇文章就讲讲,结算周期是怎么影响商户现金流的,以及资金链路该怎么优化。
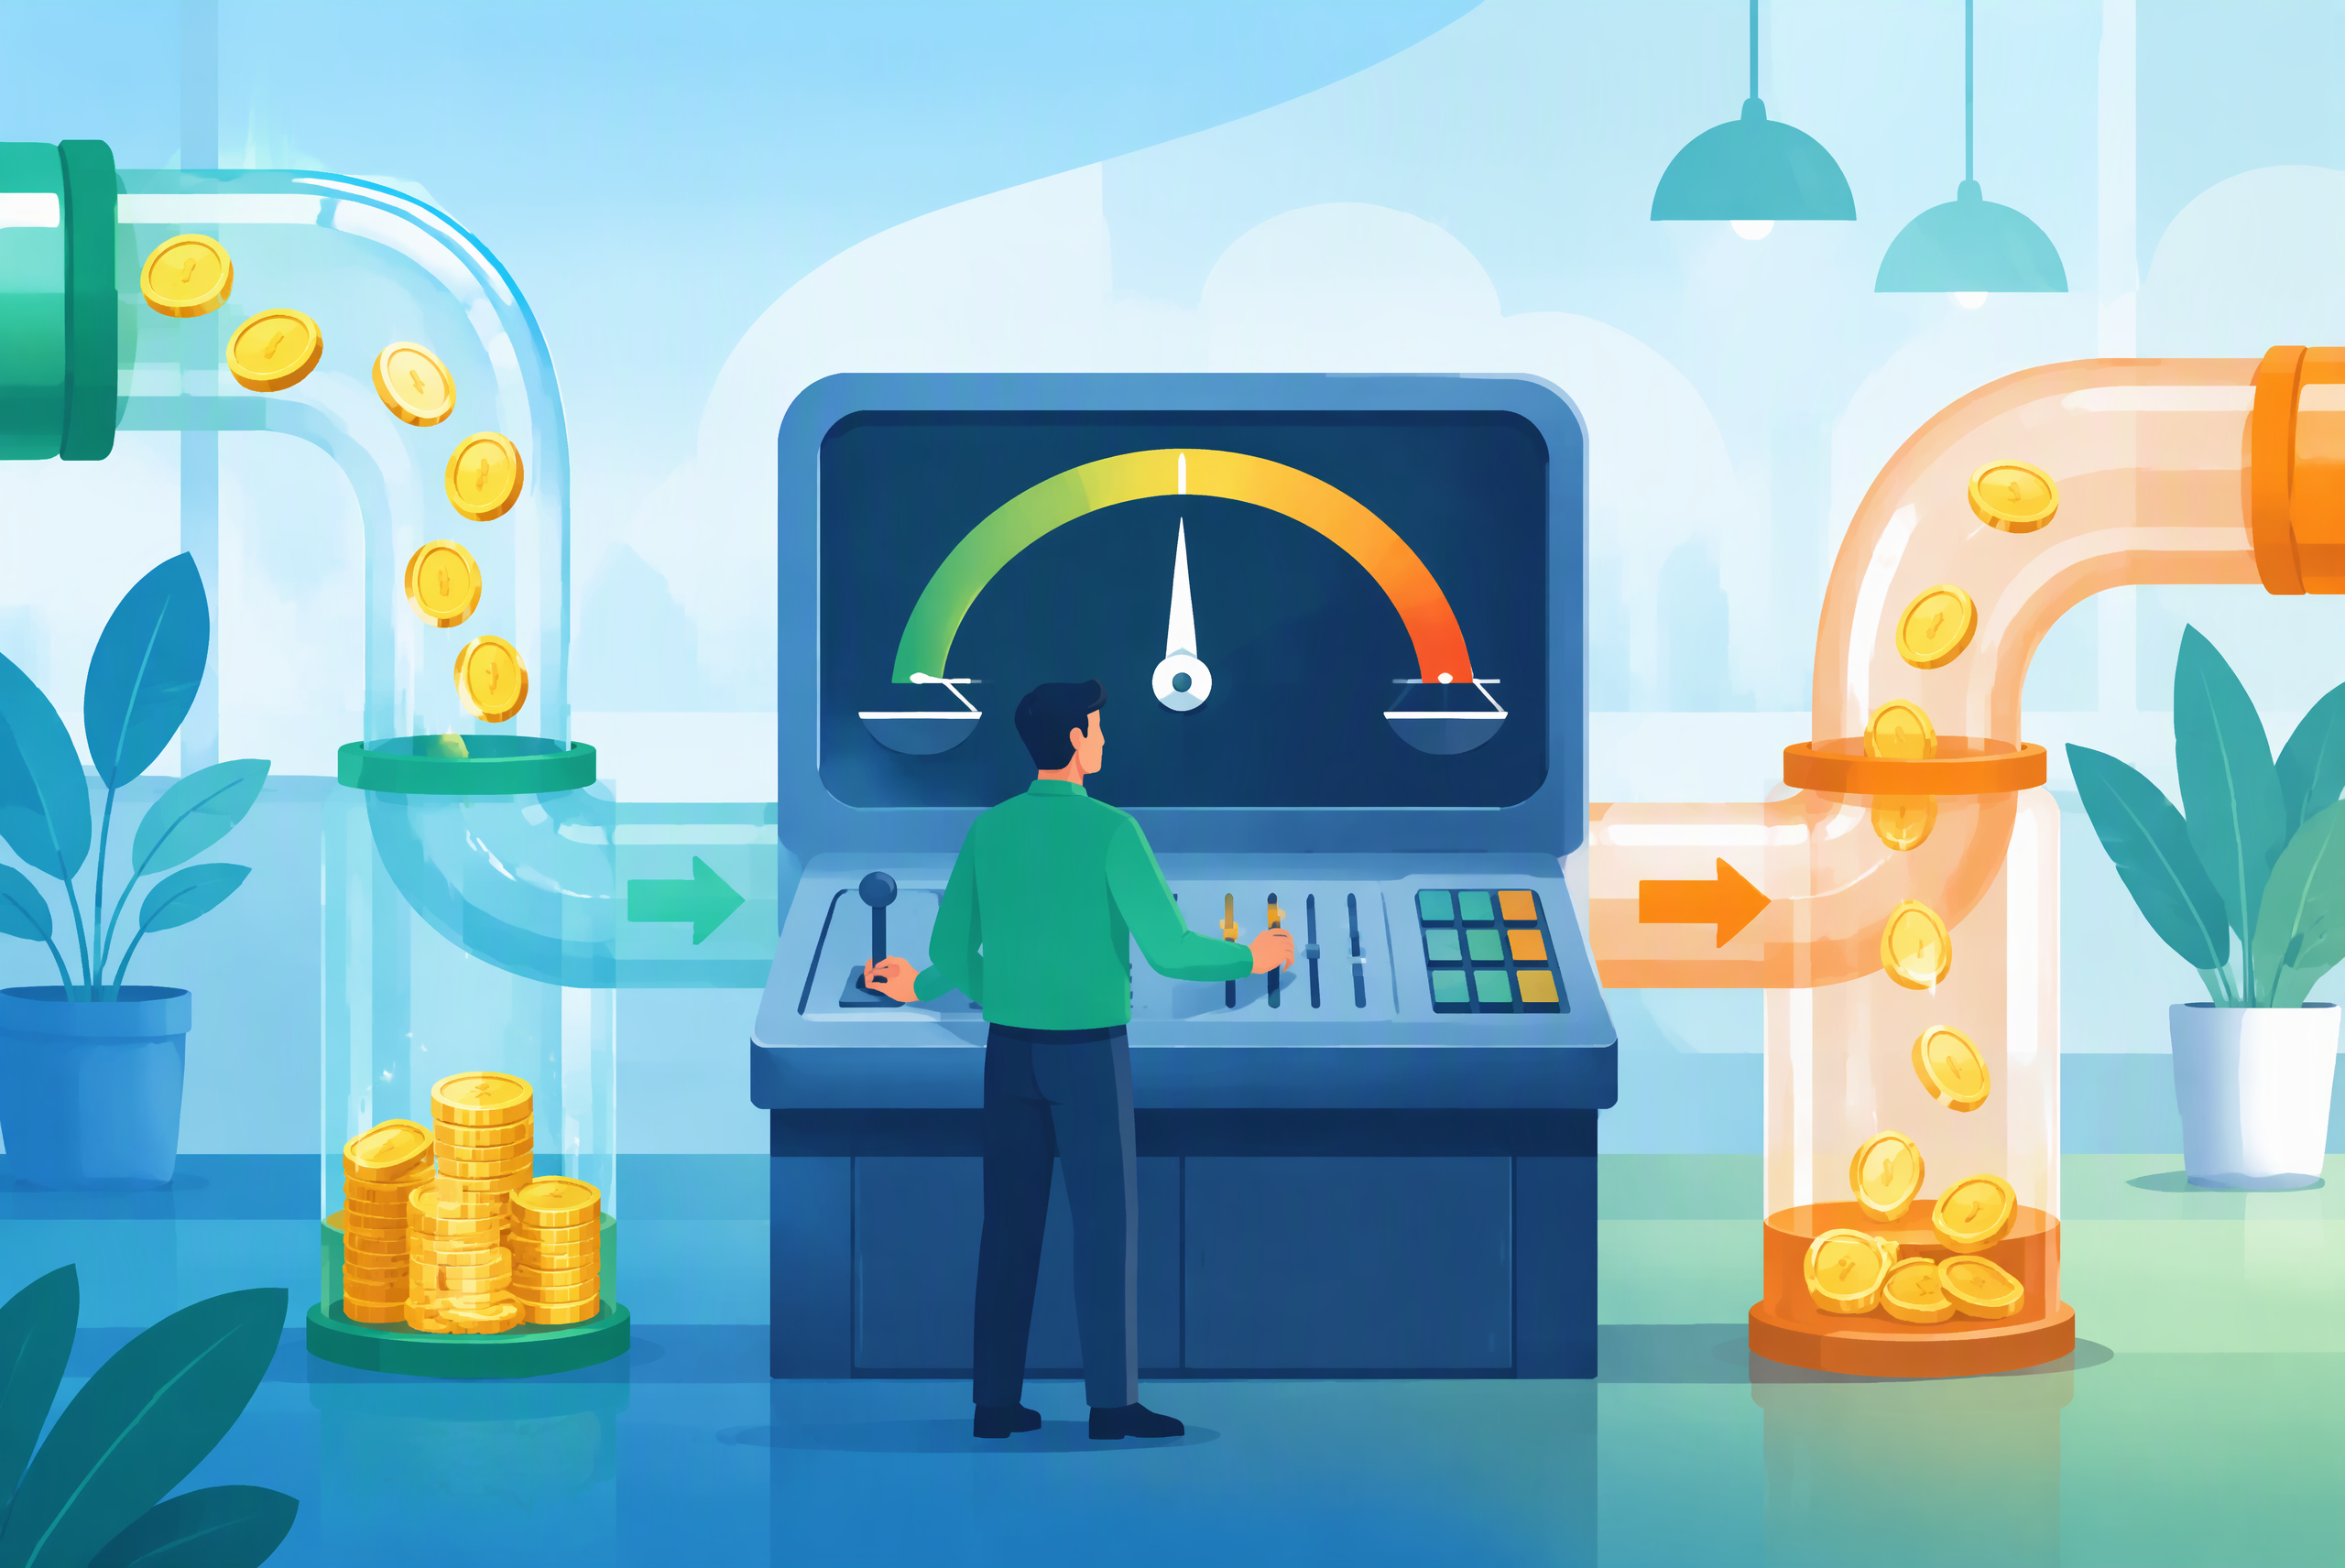
先理解结算周期和现金流的关系。商户的资金账,其实是一条流水线:进货把钱花出去,货卖出去收款进来,收到多少、多久进来,决定账上有没有钱周转。结算周期越长,钱压在通道里的时间越久,账上能动的钱就越少;反过来,结算越快,资金回笼越早,周转压力就越小。很多商户只关心"生意有没有单",却忽略了"钱什么时候回来",等两件事撞在一起,才发现救命的不是订单,而是现金流。那商户常见的结算安排有哪些?简单分三类:当天到账的快节奏,资金灵活,适合日用现金流紧的生意,但通常伴随更高的成本;次日或两三日到账的中等节奏,性价比均衡,适合大部分常规商户;按周结算的长节奏,资金占用时间长,适合流水稳定、不急于用钱的生意,费率往往更优惠。没有绝对好坏,关键看和自己的花钱节奏是否匹配:你什么时候要用钱,决定了该选哪种节奏。
再往下,资金链路怎么优化?这里有几条经过验证的思路,供商户参考。
第一条:把"收"和"付"的节奏对齐。这是最核心的一条。商户要做的,是把回款的结算周期,和付款的账期放到一张表上看:进货一般什么时候付款、回款一般什么时候到账,中间有没有缺口、缺口多大。看清缺口,才能有的放矢:缺口大,就优先加快回款;缺口小,甚至可以主动拉长结算周期换更低的费率。林总以前从没算过这个账,后来每月做一次资金节奏表,心里透亮多了。第二条:用好快慢结合的结算组合。不是所有钱都要走同一个节奏。日常小额收款走普通结算,费率实惠;大额急用的货款走当天到账,救急不救穷;规律性收入按周结算,稳定可预期。三种节奏搭配使用,比单一模式更灵活,成本也更可控。资金链路优化的核心,不是把每条通道都调到最快,而是让每一笔钱的到账节奏都恰好落在需要它的点上。第三条:让分账为资金管理减负。如果你的生意涉及多方分配,结算时先把该分的钱分开,能避免很多后期麻烦。平台生意先留服务费再分货款、连锁门店按店归集、合伙生意按比例分配,分账功能让资金流向一清二楚,不仅省了对账的时间,也让每一方的回款节奏更稳定。资金链路顺不顺,很多时候取决于钱能不能"一进来就各就各位"。
第四条:留好安全垫,别把账期算得太满。再好的结算周期,也架不住意外:节假日顺延、材料核查、大额交易加审,都可能让到账晚一拍。所以商户安排资金时,最好留出两三天的缓冲,别把付款日期卡在回款日期的前一天。宁可让钱在账上多躺一天,也别让生意在关键时候断了粮。安全垫是现金流管理里最便宜的保险。第五条:定期复盘,动态调整。生意是变化的,结算周期也要跟着变:旺季加急回款、淡季优化成本、业务扩张后重新评估通道组合。建议商户每季度回顾一次自己的资金链路,看看回款节奏、费用成本、到账体验有没有优化空间。现金流的健康,不是一次调整到位,而是持续微调的结果。
给商户一个可以马上用起来的小工具:资金节奏表。做法很简单,一页纸两栏:左边列出固定支出项,比如货款、房租、工资、水电,标注大约什么时候要付;右边列出预计回款,标注哪个渠道、大概什么时候能到。两边一对照,缺口的月份一眼就能看出来,提前就能安排:是临时用快结算垫一下,还是提前和供应商商量账期,还是把可选的回款提前兑付。方法不复杂,难的是坚持每周更新一次。坚持三个月,商户对自己生意资金节奏的把握,会比很多同行都扎实,这就是现金流管理最朴素也最有效的功夫。
最后做个总结:结算周期不是单据上的一个选项,而是生意的呼吸节奏。它快,资金就活,成本就高;它慢,资金就沉,利率就省。聪明的商户,不是非要选最快的,而是选和自己花钱节奏最合的。把收付节奏对齐、快慢组合用足、分账减负、留好安全垫、定期复盘,把这五件事做扎实,资金链路自然会越来越顺畅,生意也会越做越从容。
支付路上不迷路,京韵华媒来科普。