对私收款和提现有什么区别?商户资金进出要注意什么?
日期:2026-10-19 14:49:10 / 人气:
做小批发的陈老板,一直用个人账户收款。前几天他琢磨着把账户里的货款取出来周转,发现"收到的钱"和"能取出的钱"好像不是一回事,客户端到账了,他想提现却提示受限,最后来回核实了半天才搞清楚问题出在哪。很多商户和他有同样的困惑:对私收款和提现到底是不是一回事?资金进出需要注意什么?这篇文章就把这两个概念掰开揉碎讲清楚。
先讲对私收款。所谓对私收款,就是货款直接进到商户的个人账户,不用走对公账户。它的优势很直观:流程少、到账快、自己账户自己说了算,特别适合起步阶段的小生意、个体户、自由职业者。但要注意,对私收款的"快"是建立在资金真实合规的前提下。收款账户用于经营,资金进出频繁,就属于经营性质收付,要有对应的交易凭证支撑。陈老板就吃了这个亏:他给几个人人转了不少钱,金额又大又密,问起来却说不清哪笔是哪笔,账户就被重点关注了。
再说提现。提现是把账户里的可用资金,按自己需要转出到银行卡或取用。很多人以为收款到了就等于提现没问题,其实中间还隔着一道"可用性"的检查。账户里的资金能不能提、能提多少、什么时候能提,取决于资金状态是否正常:来源清楚、没有争议的,才随时可提;资金被标记核查、或者账户触发风控的,提现就可能被限制或延迟。所以"收到钱"和"提到钱"之间,差的不是手续,而是资金本身的健康度。
那商户资金进出到底要注意什么?第一条,进出要能对得上账。每收一笔钱,最好能说清对应哪笔生意,订单、转账记录尽量留全。别小看这个习惯,真遇到问询,能拿出凭证和拿不出凭证,处理完全是两个速度。陈老板现在养成了习惯,每收一笔货款就在手机备忘录记一笔,钱和货对得上,账户用起来就顺畅很多。
第二条,别大额进、半夜出、频繁转给别人。这种资金流动模式最容易引起关注。不是说不能转,而是每笔大额进出最好有交代:转给供应商是货款,转给员工是工资,用途说得清就行。如果资金流动和自己的生意节奏明显不符,比如一个批发商户整天有零散的小额进出、没有对应业务,账户被核查的风险就高。
第三条,分清经营和个人资金。对私收款虽然方便,但经营的钱和个人的钱建议"心里有数"地分开管理。不是说一定要开对公账户,而是要做到:哪些是货款、哪些是日常开销,心里明明白白。这样年底算账、应对核查都有依据,也方便判断生意到底赚不赚钱。
第四条,把提现节奏安排好。商户要清楚自己账户的提现规则:单笔限额多少、当天能提几次、节假日顺不顺延、到账要多久。越是资金周转紧的时候,越要提前规划提现,别等要用钱了才想起来,结果发现提不出来。陈老板后来把提现时间固定下来,每周五统一安排,资金安排清晰多了。
再往下说,用对私账户收款的商户,最该补的一课其实是简单的记账习惯。不需要复杂账本,一个手机表格就够:记下每天收了多少钱、来自哪笔生意、付给了谁、用途是什么,每周花十分钟理一理。别小看这个动作,它能带来三个实打实的好处:一是生意赚不赚钱一眼看清,不会到年底才发现账是糊涂的;二是应对核查时有据可依,不用临时翻聊天记录;三是资金去向清楚,心里不慌,精力和钱都能花在刀刃上。很多商户觉得记账麻烦,其实最麻烦的是账目混乱之后的补救。
对私收款的商户还有一个容易被忽视的细节:节假日和月末,资金进出往往更密集,也更容易触发核查。如果商户知道自己在某个时间段会有集中收付,提前把凭证整理好、把资金用途理清楚,就能避免高峰期被卡住。资金管理这件事,最怕的不是忙,而是忙乱之中没有章法。提前一天做准备,往往能省出三天的焦头烂额。
再补充一个实操角度:对私收款和提现,都可以结合生意节奏定个简单规则。比如把固定还款日、付款日统一排在每周的同一天,把提现安排也固定下来,日常只用账户余额周转,特殊情况才临时动用。规则一旦固定,账户进出就有迹可循,商户自己对资金状况的把握也会更准。生意人常说"钱要活",但真正的活,是建立在心里有数的活,而不是没有章法的流动。账目清楚、节奏稳定,资金反映出来的,才是一个生意真实健康的样子。
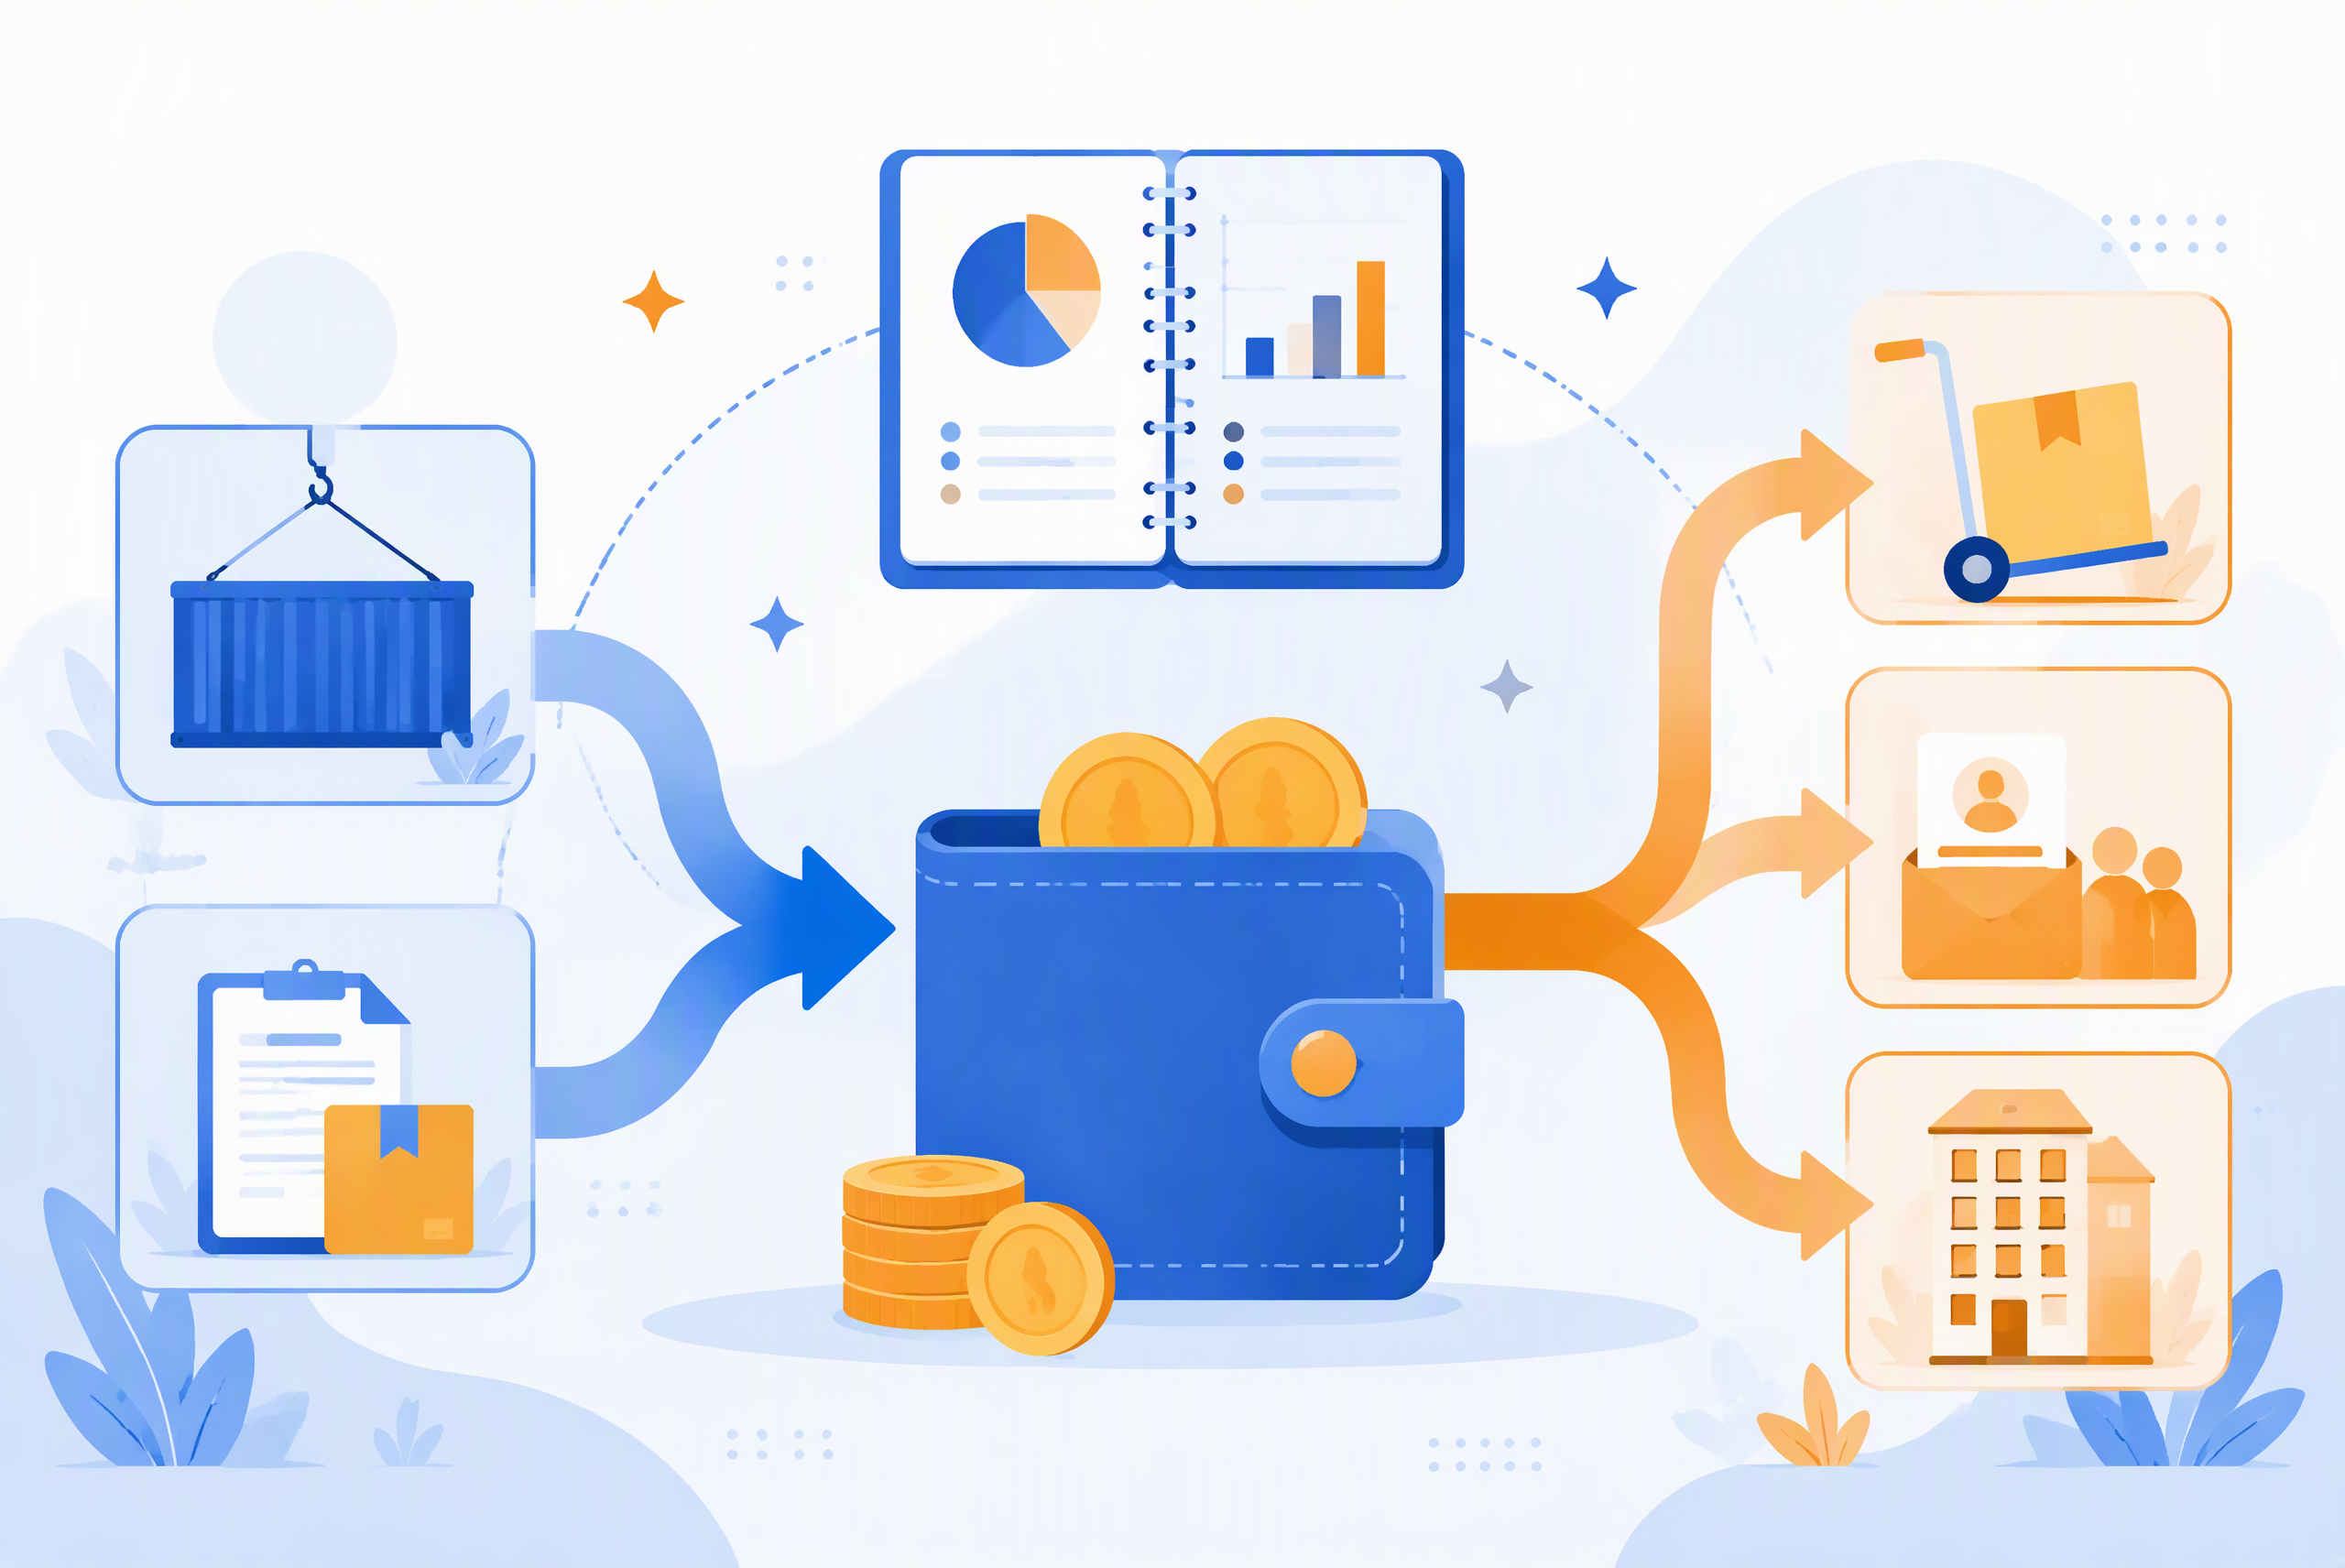
最后说句实在话。对私收款和提现,本质都是资金进出,区别在于"进"看的是渠道便不便宜,"出"看的是资金干不干净。渠道选得方便是好事,但资金进出有记录、有交代、有规划,才是长期省心的根本。对小商家来说,不一定要把账做得多复杂,但"笔笔有数"这四个字,值得刻在经营习惯里。资金顺了,生意才不会卡在钱上。
支付路上不迷路,京韵华媒来科普。更多支付通道、分账结算的问题,欢迎持续关注。