支付分账渠道有哪些?商户怎么选更省心?
日期:2026-10-16 15:33:03 / 人气:
做批发的王老板最近接了笔大单,货要从好几家供应商手里分头拿,货款还得按事先商量好的比例分给各家。以前这活儿全靠手工一笔笔转,白天忙发货,晚上对账对到半夜,金额一大还老出差错,旺季来回一折腾,钱压在中间出不来,货主催、供应商催,两头受气。他听说现在做支付有专门的分账服务,能照着约定把货款自动拆开分给不同的人,省心不少,可网上一搜,说法五花八门,有说走银行直连最稳的,有说找服务商最省事的,真真假假一时分不清。到底分账渠道有哪些,自家生意该走哪条路,不少商户跟他一样心里没底。今天就把支付分账渠道这摊事摊开讲清楚,看完你自己就能掂量。
先盘一盘分账渠道大致有哪几条路。第一条,走持牌机构的直连服务。银行、持牌支付机构自己就有分账能力,商户把需求直接提给机构,资金全程在受监管的体系里流转,规则清晰、底子最稳,出了疑问也有明确的地方可循,属于最保守也最省心的选择。不过直连服务通常带门槛:不少方案要求一定的交易规模,签约、审核的流程也偏正式,行业资质、资金实力一环扣一环地过筛子。一般商户体量不够,想用未必进得了门,更多是月流水几百万的大贸易商走得通。对他们来说,多花点时间走流程,换来的是资金源头上的干净和稳妥,这笔账算得过来。第二条路,找聚合服务商。这类服务商把多家持牌机构的分账产品整合到一起,商户在一处就能用上现成的支付分账方案,上手快、场景全。像连锁门店总部给各分店分账、平台方给合作商家分成、几个合伙人按比例分货款、机构给达人结算佣金,这些常见玩法都有现成套路,等于花钱买个省心,不用自己一桩桩研究规则。要提醒的是,服务商本身一般不持牌,它的底细和它背后连接的机构靠不靠谱,签约前一定要问清楚、查明白:资金最终在谁的账户里过、出问题找哪一层处理、对账单谁来出,这些都得落在纸面上,别只看牌子大、宣传响。对常年要往外转钱的商户来说,把这条问透了,后面才少踩坑。
渠道分清楚了,就轮到比四个维度。一看资质:背后连接的是不是持牌机构,钱最终在谁手里过,这是安全的地基,地基不稳一切都白搭,这也是看一条支付通道首先要验明正身的地方,不管是三方支付机构还是银行体系,都得看它脖子上挂没挂正规牌照。二看费用:分账的手续费、提现费、有没有隐藏扣款,把报价之外的每项开销都问出来,别只看表面那一行数字;有的方案听着便宜,单笔费用、封顶费、提现费七七八八加起来,实际成本比标价高出一截,把两家的报价单摆在一起逐项抠,差距才看得清。
三看结算:到账是当天还是隔天,截单时间怎么算,结算周期拉多长,资金多久能真正落袋;生意里常有大额资金要快速回笼的,还得看有没有D0当天到账这类安排,以及大额通道对单笔限额有没有卡脖子。四看服务:对账单清不清楚,出了问题找谁,响应快不快,日常用起来顺不顺手。如果涉及跨境生意,比如俄罗斯收付入国内这类业务,还要额外看通道对币种和地区的支持,环节比境内更复杂,结算周期也更长,更要慢下来一项项细比。
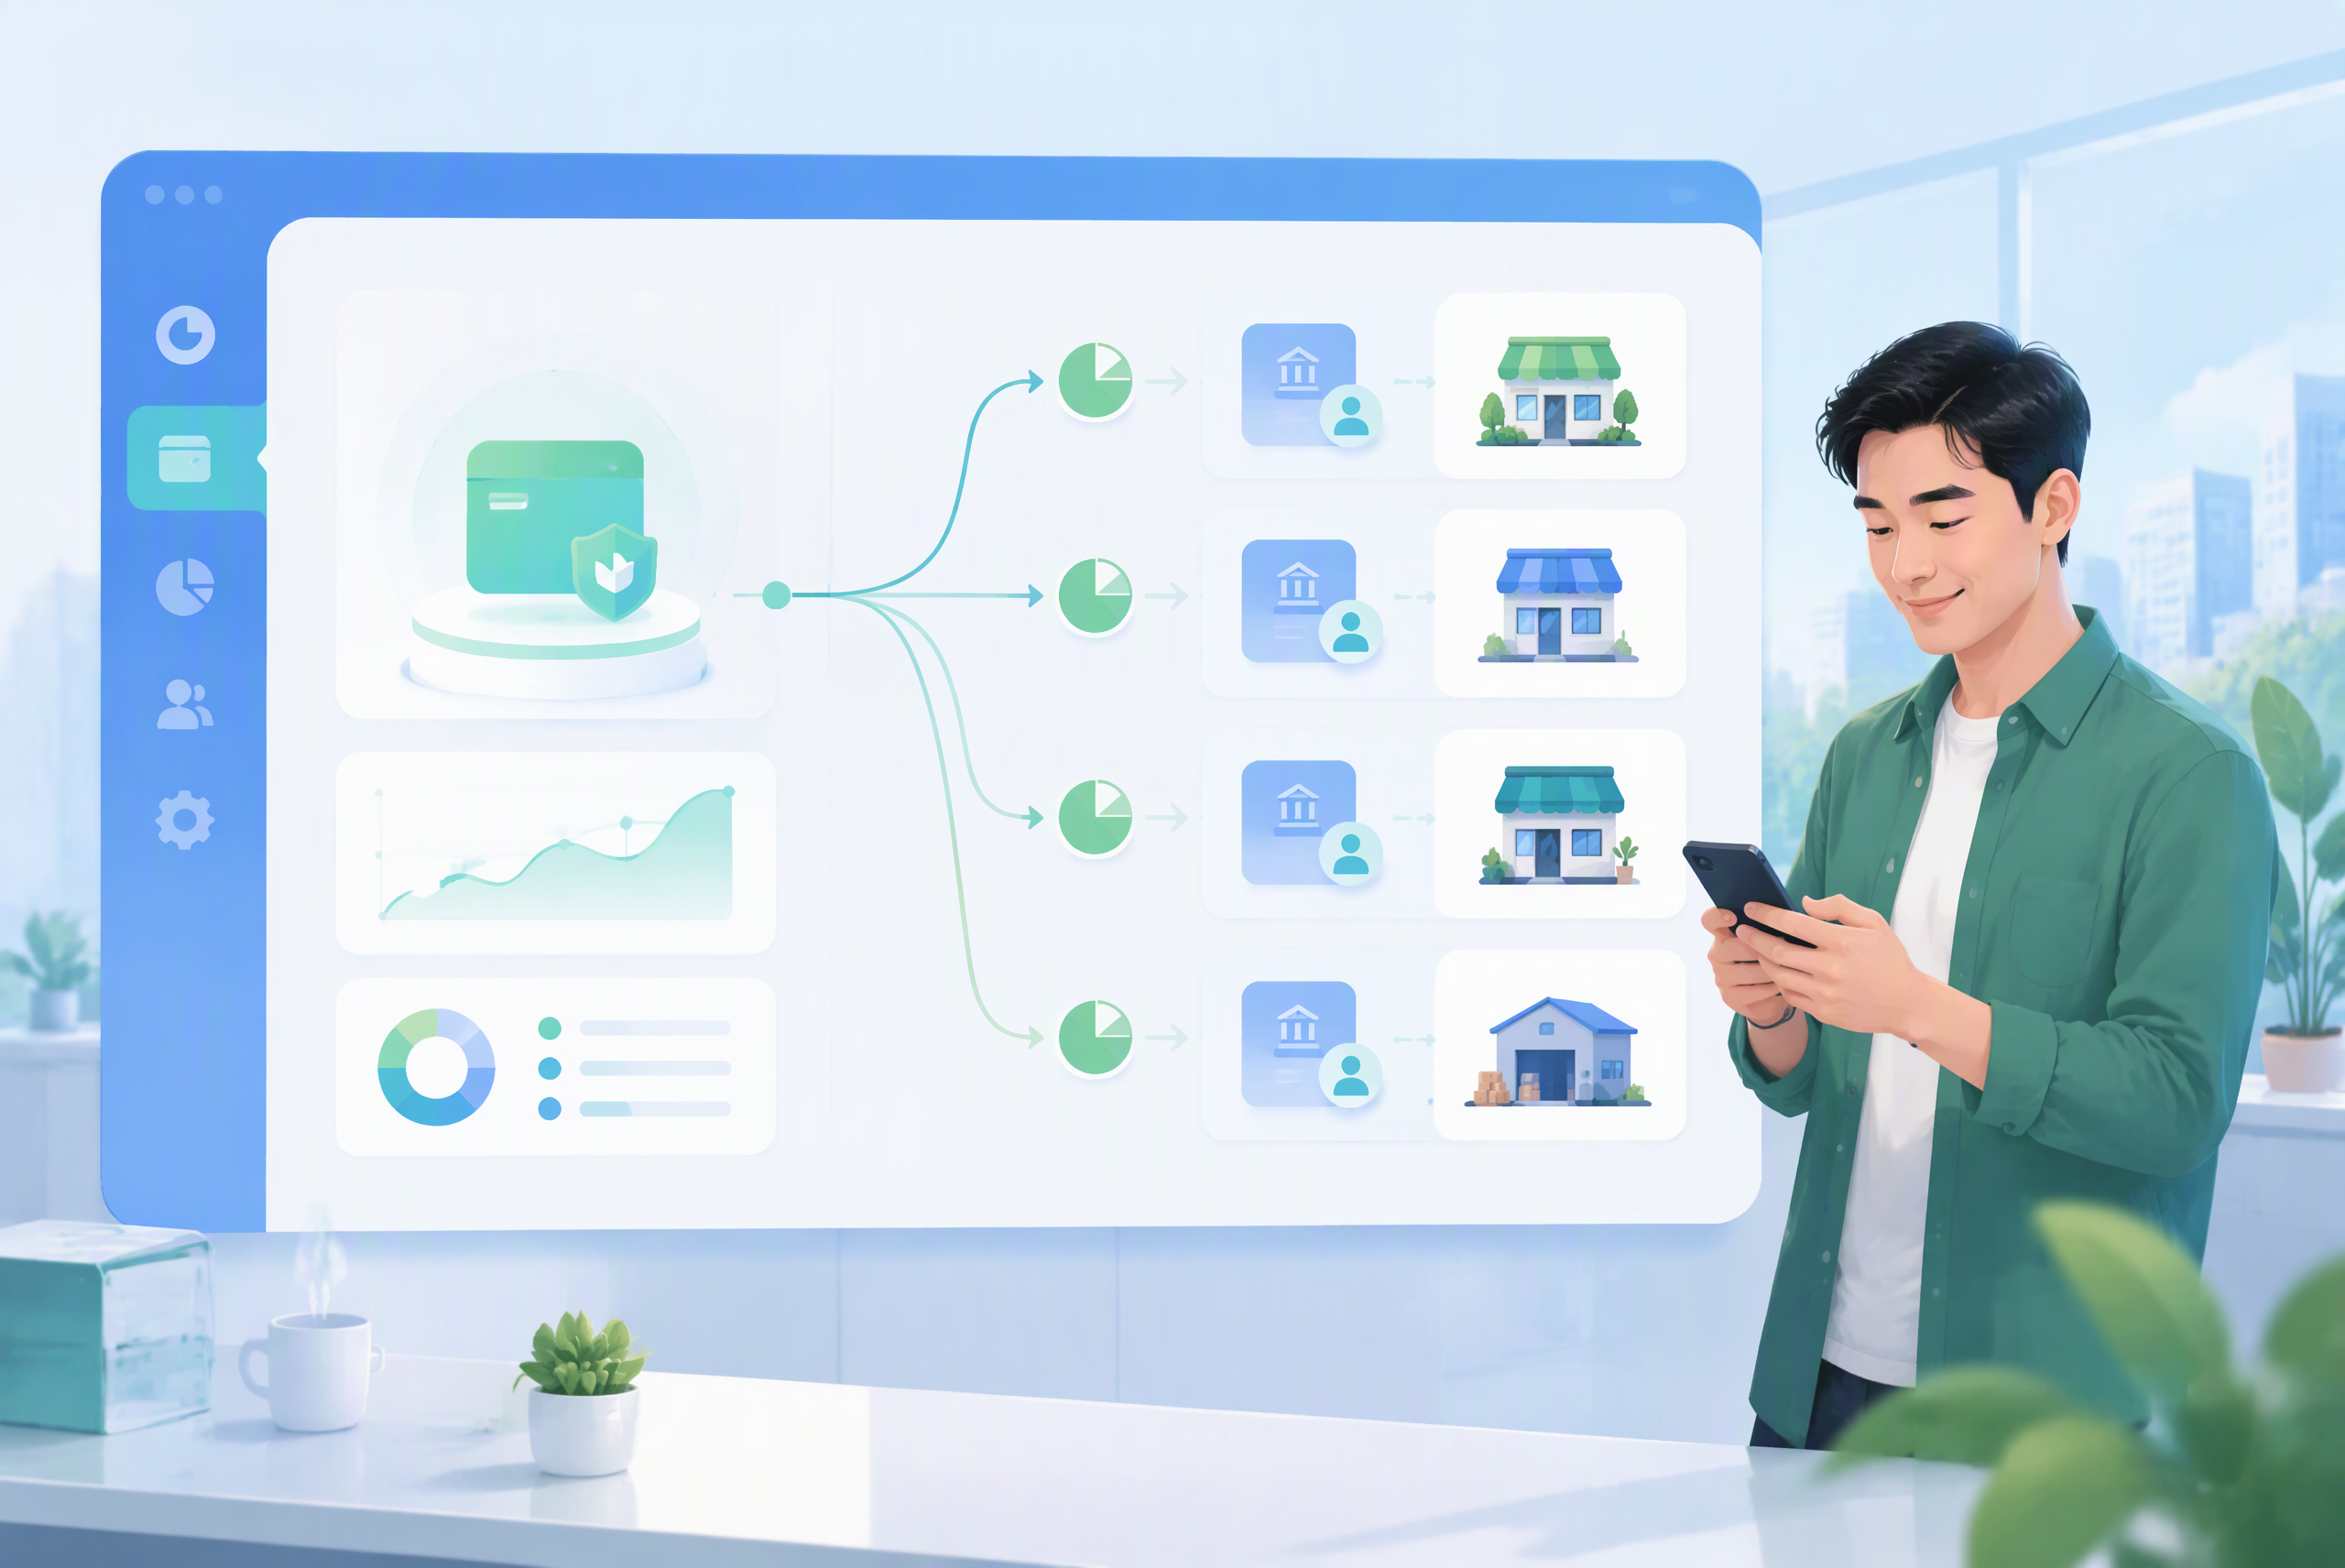
那怎么选才省心?关键看自家生意的规模和习惯。资金量大、交易多、对合规要求高的商户,直连虽然流程繁琐,但胜在稳妥,多花点时间是值得的;刚起步、体量有限的中小商户,聚合服务商上手快、成本可控,先把生意撑起来更重要;中间档的商户,就按月分账的笔数和金额来评估,笔数多、金额大,值得选到账更快、规则更细的方案,笔数少则不必为用不上的功能多花钱。做平台对比时也别只盯单价,把手续费、到账速度、售后响应放到一个框里比,才算真正比出高下。选渠道不是选最贵的,是选跟生意最合拍的;只要根基打得稳,以后想扩展对私分账、大额分账这些新需求,也有腾挪的余地。
最后给三条实操提醒。头一条,无论走哪条路,先拿小额真实交易试跑一阵,看实际到账和扣费是不是跟当初说的一致,确认没出入再逐步放大金额,别一上来就把大货款全押上去;第二条,分账规则、资金到账、费用标准这些关键条款,原原本本写进合同里,别信口头承诺,业务负责人换了、优惠政策变了,白纸黑字才是凭证;第三条,听到"费率全行业最低""一分钱不多收"这类话别急着心动,太低的价格背后往往另有说法,不是压缩了服务,就是藏着别的扣费名目。渠道选得对,分账才真正省心,这一步慢就是快。
支付分账路数多,理清需求再落笔。京韵华媒专心做支付科普,欢迎关注,一起把账算明白。